


Deseori vedem listarea pe bursă ca pe o linie de sosire, momentul în care fondatorii desfac șampania și sărbătoresc toate eforturile a mulți ani de muncă. În realitate, un IPO nu este sfârșitul călătoriei, ci doar următorul pas de pe cărare. Ca într-un joc, când intri pe ușa potrivită și ai trecut la următorul nivel. Aici treci de la banii privați la banii publici, pierzi intimitatea deciziilor luate la o pizza în micul vostru birou, dar câștigi disciplina și forța financiară de a deveni un gigant global.
În ultimele ediții am vorbit despre cum se dezvoltă un startup la adăpostul finanțărilor private oferite de fondurile de venture capital. Însă pentru companiile care ajung la o scară uriașă, vine un moment în care capitalul privat tot nu e suficient pentru a susține toate ambițiile.
Pentru a accesa resurse financiare masive și a le oferi primilor investitori și angajați ocazia să își transforme acțiunile în bani lichizi, startup-ul face pasul cel mare: IPO-ul (Initial Public Offering), listarea pe bursă.
Piața privată (fondurile de investiții) vs. piața publică (bursa)
Deși ambele surse de capital au ca scop finanțarea creșterii, jocul vine cu reguli diferite.
Piața privată (venture capital): tranzacțiile au loc în spatele ușilor închise. Negociezi cu câțiva parteneri din fonduri de investiții, rapoartele financiare sunt confidențiale, iar numărul de acționari este restrâns. Accentul se pune pe potențialul de creștere viitor, investitorii tolerând pierderi financiare mari pe termen scurt.
Piața publică (bursa): oricine, de la fonduri gigant de pensii, până la investitori individuali care au o aplicație pe un telefon, poate cumpăra și vinde acțiuni în compania ta. Transparența devine obligatorie, iar presiunea pe rezultatele financiare trimestriale este uriașă.
Cum funcționează un IPO?
Procesul de listare pe bursă nu se întâmplă peste noapte, ci este un maraton birocratic și financiar care durează câteva luni bune. Așa că, înarmează-te cu multă răbdare!
Prospectul de emisiune: este un document juridic care conține toate informațiile despre oferta publică a companiei: venituri, datorii, riscuri de business, procese și salariile conducerii. Acest document este obligatoriu și este cerut de autoritățile de reglementare, cum ar fi ASF la noi, înainte de lansarea unei oferte pe piața de capital.
Roadshow-ul: reprezintă o serie de întâlniri și prezentări organizate de echipa de management a companiei care-și dorește să se listeze pentru a susține pitch-uri în fața marilor bănci de investiții și fonduri speculative, încercând să stabilească prețul inițial al unei acțiuni.
Ziua listării: acțiunile încep să fie tranzacționate liber pe bursă (ex: NYSE, NASDAQ sau BVB), iar valoarea companiei este dictată în fiecare secundă de cererea și oferta din piață.
Avantaje vs. riscuri pentru o companie listată
De ce să te listezi?
În primul rând, ai acces la un volum uriaș de capital și lichiditate: atragi sute de milioane sau miliarde de euro dintr-o singură lovitură. Primii angajați cu pachete ESOP și investitorii de tip angel pot în sfârșit să își vândă acțiunile pe bursă.
Listarea pe bursă îți oferă prestigiu și un plus de încredere: statutul de companie publică oferă o carte de vizită imbatabilă în fața clienților mari de tip enterprise și a partenerilor globali.
Care sunt dezavantajele?
Listarea vine și cu presiune pe termen scurt. E puțin mai greu să faci strategii pe 5-10 ani când analiștii financiari te judecă după rezultatele ultimelor 90 de zile. Dacă ratezi proiecțiile de venituri dintr-un singur trimestru, acțiunile se pot prăbuși cu 20% într-o zi.
Mai ai costuri ridicate și mai multă birocrație. Auditurile externe, echipele de avocați, conformitatea cu reglementările bursiere și raportările periodice costă milioane de euro anual.
Contextul local: de la BVB la Wall Street
Piața de capital din România a dovedit că poate fi o rampă excelentă de lansare și scalare.
Multe companii locale de IT și antreprenoriale românești folosesc piața secundară a Bursei de Valori București, piața AeRO pentru a ridica runde de finanțare prin plasamente private sau emisiuni de obligațiuni, oferind o alternativă reală la fondurile clasice de VC.
Avem și modele de companii românești ajunse pe NYSE. În aprilie 2021, UiPath a marcat cel mai mare moment din istoria tehnologiei românești, sunând clopoțelul pe Bursa din New York (NYSE) la o evaluare inițială de peste 35 de miliarde de dolari. A fost dovada supremă că un proiect pornit la București poate ajunge pe cea mai mare scenă financiară a lumii. Acum mai așteptăm următoarele companii cu ADN românesc care să se listeze pe bursa americană.
Jargon buster: Prospectus (prospect de emisiune)
Definiție: este documentul oficial și legal aprobat de autoritățile de supraveghere financiară (cum ar fi SEC în SUA sau ASF în România) care conține toate detaliile despre activitatea, conducerea, riscurile și situația financiară a unei companii care vrea să emită acțiuni pe o bursă publică.
Resurse pentru săptămâna aceasta:
De citit: Documentul S-1 publicat de companii celebre din tech înaintea IPO-ului (cum ar fi documentele depuse de Google, UiPath, Airbnb sau Snowflake). Secțiunea Risk Factors este o lectură fascinantă despre toate lucrurile care pot merge prost într-un gigant tehnologic.
De urmărit: Ceremonia de listare pe bursă a unui startup de tehnologie pe canalele de YouTube ale NYSE sau NASDAQ pentru a simți energia acelei zile.
Vești din ecosistem: Anthropic se duce pe bursă
Anthropic a depus pe 26 octombrie documentele pentru listarea pe Nasdaq, sub simbolul ANT, și pregătește un IPO care ar putea evalua compania la 1.500–2.000 de miliarde de dolari, ceea ce l-ar transforma într-unul dintre cele mai mari din istorie. Un posibil IPO al Anthropic, compania americană care dezvoltă Claude, ar putea deveni unul dintre cele mai importante teste pentru piața de capital din noua economie AI.
Compania fondată în 2021 de 7 foști cercetători OpenAI, a raportat venituri de 16,3 miliarde de dolari în prima jumătate a anului 2026, de aproximativ 14 ori mai mari decât în aceeași perioadă din 2025, dar continuă să investească masiv în infrastructură și dezvoltarea modelelor AI.
În contextul discuției despre listarea pe bursă versus banii din venture capital, Anthropic este un exemplu despre cum o companie privată ajunge să atragă capital de la public pentru următoarea etapă de creștere.
Pentru fondatorii Anthropic, momentul ar putea transforma participațiile deținute în companie în averi de zeci de miliarde de dolari, fără ca asta să însemne că vor încasa automat aceste sume.
În plus, structura propusă le permite celor 7 cofondatori să păstreze 50,1% din drepturile de vot chiar și după intrarea pe bursă.
Dar dimensiunea IPO-ului Anthropic ridică și întrebări despre capacitatea pieței de a finanța expansiunea inteligenței artificiale.
Potrivit Business Insider, investitorii se tem că o ofertă atât de mare ar putea determina vânzarea unor acțiuni din alte companii tehnologice pentru a elibera capital, ar putea accentua concentrarea bursei americane în câteva companii AI și ar putea pune presiune asupra întregului sector dacă evaluarea inițială se dovedește prea optimistă.
Pentru antreprenori, cazul Anthropic arată atât oportunitatea, cât și responsabilitatea trecerii de la capital privat la piața publică: accesul la investitori și resurse mult mai mari vine la pachet cu obligații de transparență, raportare financiară și presiunea de a demonstra că o creștere spectaculoasă poate deveni un business sustenabil.
Miza acestui IPO depășește Anthropic și ar fi un test al disponibilității investitorilor de a plăti evaluări foarte mari pentru dezvoltatorii de inteligență artificială, într-o industrie care necesită investiții masive în infrastructură, cercetare și capacitate de calcul.
Promisiunea pentru viitor
Dincolo de evaluarea spectaculoasă, Anthropic își asumă o factură uriașă pentru infrastructura de care depinde. Potrivit Financial Times, angajamentele pentru capacitate de calcul și centre de date depășesc 800 de miliarde de dolari, unele întinzându-se până în 2045.
Atenție însă că suma nu reprezintă o datorie scadentă mâine, iar unele acorduri permit ajustări sau anulări. Problema e dezechilibrul dintre obligațiile asumate și încasările viitoare: o parte dintre contracte impun plăți minime, în timp ce veniturile depind de cât folosesc clienții produsele companiei. Anthropic rezervă infrastructură pentru o cerere pe care încă trebuie să o transforme în bani.
Nici rezultatele financiare nu se citesc doar din cifra veniturilor. În prima jumătate din 2026, Anthropic a raportat o pierdere netă de 80,7 miliarde de dolari, din care aproximativ 72 de miliarde provin dintr-un efect contabil asociat finanțărilor convertibile, fără o ieșire echivalentă de numerar.
Separat, FT arată că firma a obținut un profit operațional de aproximativ un miliard de dolari în trimestrul al doilea. Cele două rezultate pot coexista, fiindcă măsoară lucruri diferite. Pentru investitori, contează să înțeleagă cât pierde efectiv afacerea din funcționare, ce vine din contabilizarea finanțării și dacă îmbunătățirea operațională poate rezista cheltuielilor viitoare.
Mai există o vulnerabilitate pe care ritmul de creștere o poate ascunde: dependența de câțiva clienți. Potrivit FT, doar cinci clienți au generat un sfert din veniturile Anthropic în primele nouă luni ale anului. Dacă unul dintre ei reduce consumul, negociază tarife mai mici sau pleacă la un concurent, efectul poate deveni vizibil în rezultate. Compania avertizează, de altfel, că expansiunea de până acum poate reflecta etapa inițială de adopție a tehnologiei. Mai concret spus, entuziasmul primilor clienți nu garantează că fiecare trimestru va aduce aceeași explozie a cererii.
Iar controlul companiei este mai complicat decât sugerează majoritatea de vot păstrată de fondatori. Structura include un organism separat, Long-Term Benefit Trust, care are, în general, dreptul să numească și să înlocuiască majoritatea administratorilor, cu limite și mecanisme speciale pentru anumite decizii.
Anthropic este organizată astfel încât conducerea să echilibreze interesele financiare ale acționarilor cu misiunea declarată de a dezvolta AI în beneficiul umanității. Pentru cumpărătorul unei acțiuni, consecința este concretă: participă la rezultatul financiar, dar are o influență foarte redusă asupra direcției companiei. Maximizarea profitului nu este singurul criteriu după care aceasta promite să decidă.
Prospectul descrie și riscuri care depășesc pierderea banilor investiți. Conform FT, Anthropic avertizează că tehnologia sa ar putea ajuta actori rău intenționați să dezvolte arme periculoase și că modelele ar putea manifesta comportamente de manipulare sau rezistență la oprire. Compania mai avertizează însă și că eventualele daune ar putea depăși capacitatea industriei de asigurări. Deci cine cumpără acțiuni trebuie să înțeleagă inclusiv riscurile pe care compania admite că nu le poate acoperi financiar.
Tocmai aceste avertismente împart investitorii. Într-o analiză CNBC, Roger McNamee, investitor timpuriu în Google și Facebook, descrie anunțul drept „ficțiune speculativă” și avertizează că industria mai are multe de demonstrat. La polul opus, Erica Brescia, de la Redpoint Ventures, vede listarea ca pe o ocazie pentru micii investitori de a participa direct la dezvoltarea AI. Există însă un detaliu relevant: fondul pe care îl reprezintă este deja investitor în Anthropic.
Deci când citești argumentele pentru un IPO, contează și cine are deja bani în compania pe care o promovează.
Dincolo de entuziasm și avertismente, prețul la care se vând acțiunile rămâne decisiv. Gil Luria, analist la D.A. Davidson, spune pentru CNBC că vrea mai multă claritate privind drumul către profitabilitate pe termen lung și evaluarea de la listare. Aici este distincția pe care investitorii riscă să o piardă: o companie poate dezvolta o tehnologie remarcabilă, iar acțiunile ei pot fi totuși prea scumpe. Dacă prețul include deja ani de succes, compania trebuie să livreze suficient cât să justifice așteptările celor care cumpără astăzi.
Cum punem banii din România la lucru?
România are capital, dar prea puțin din el ajunge să finanțeze companiile românești. Este ideea de la care pornește Radu Burnete, consilier prezidențial pe probleme economice, într-o analiză despre dezvoltarea pieței de capital și despre un nou grup de lucru constituit la Administrația Prezidențială, care s-a reunit pentru prima dată pe 9 octombrie.
Cifrele explică problema: avuția netă a populației a ajuns la aproximativ 2.000 de miliarde de lei la finalul lui 2025, dar activele fondurilor de investiții reprezintă numai 2,4% din PIB, de patru ori mai puțin decât în Polonia sau Cehia.
Mai mult, din aproape 14 miliarde de lei atrase prin IPO-uri pe piața principală a Bursei de Valori București din 2016 încoace, numai 1,9 miliarde de lei, adică 14%, au reprezentat bani noi intrați în companii.
Restul au mers către acționarii care și-au vândut participațiile. Este o diferență importantă între o bursă care oferă investitorilor și fondatorilor posibilitatea să își vândă acțiunile și una care ajută efectiv companiile să atragă capital pentru investiții, dezvoltare și extindere internațională. Iar România are nevoie de ambele funcții.
Pentru antreprenorii români, miza este construirea unui traseu de finanțare de la startup la companie matură, care poate ajunge inclusiv la bursă. Radu Burnete arată că investițiile fondurilor de private equity și venture capital în România au reprezentat doar 0,11% din PIB în 2025, față de o medie europeană de aproape 0,56%.
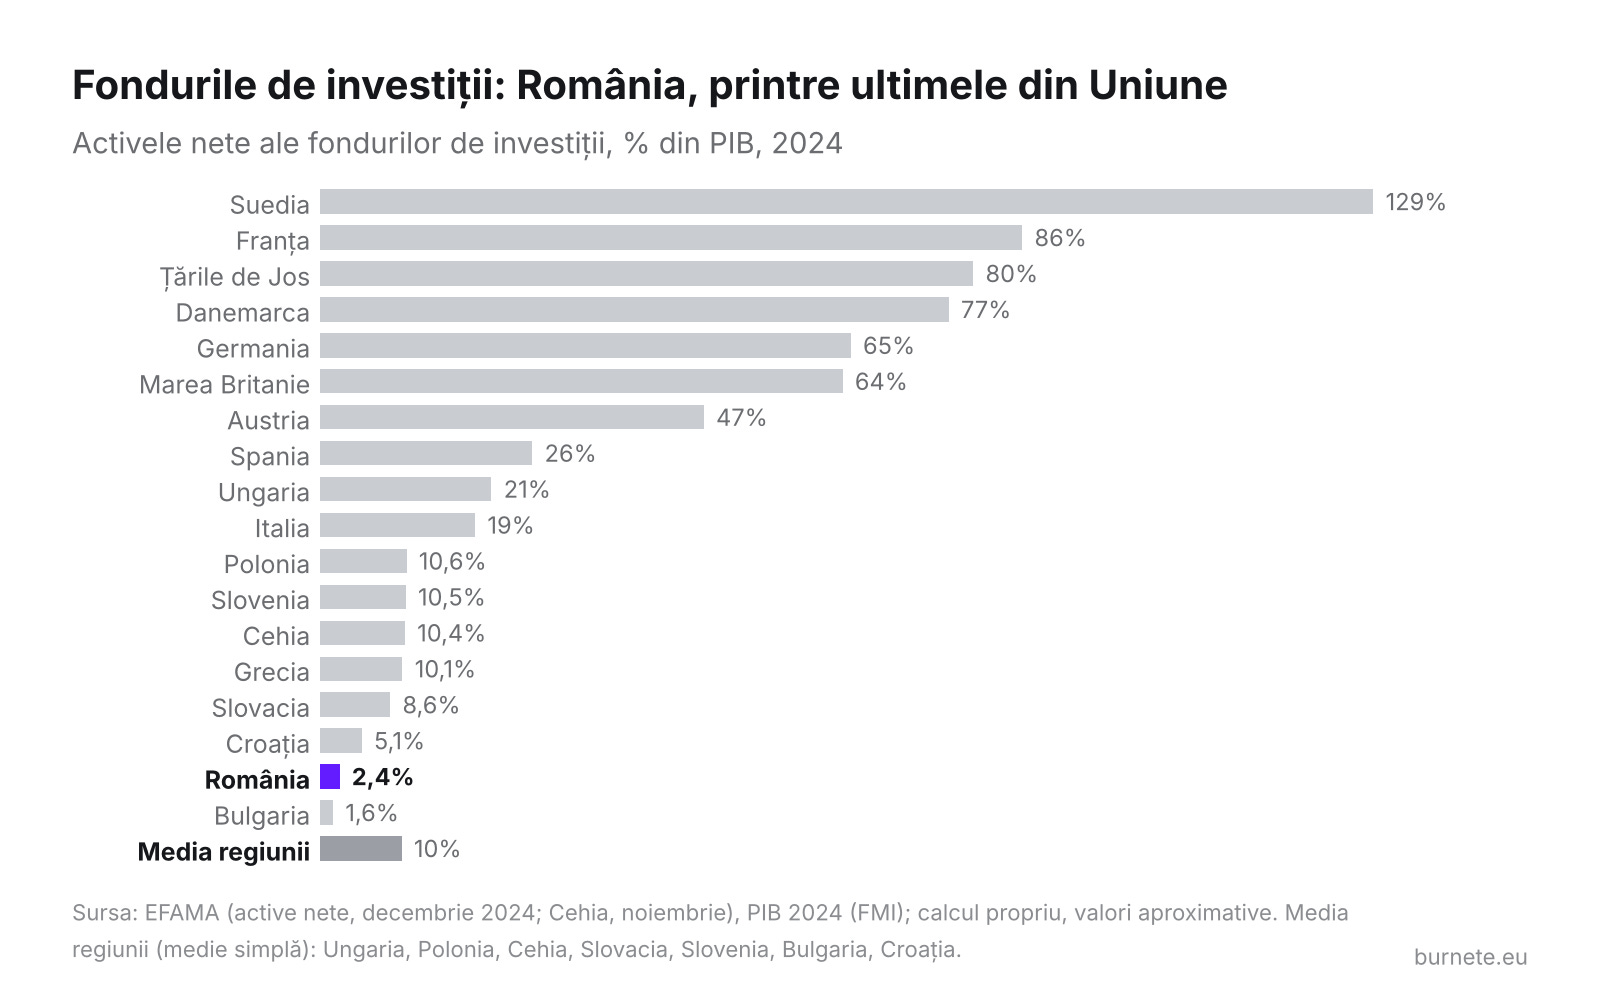
Atingerea mediei europene ar însemna, potrivit calculelor sale, încă aproximativ 1,7 miliarde de euro investiți anual în companii românești.
Drept urmare, un grup de lucru care se va preocupa de dezvoltarea pieței de capital din România și care va funcționa sub sub umbrela Administrației Prezidențiale, anunță Radu Burnete, își propune să analizeze simplificarea legislației, stabilitatea fiscală, dezvoltarea finanțării pentru companiile în creștere și rolul Băncii de Investiții și Dezvoltare.
Atenție, deocamdată vorbim despre o inițiativă consultativă, nu despre un program de finanțare sau un set de măsuri adoptate. Dar discuția este importantă într-un moment în care fondurile europene se vor reduce, iar statul nu mai poate susține același nivel de cheltuieli.
Pentru antreprenori, o piață de capital funcțională ar însemna mai multe opțiuni decât creditele bancare sau vânzarea companiei către un investitor strategic. Pentru investitori, ar însemna mai multe companii locale în care să își poată plasa banii. Iar pentru economia României, șansa ca o parte mai mare din economiile acumulate aici să finanțeze următoarea generație de afaceri românești.
Ne recitim săptămâna viitoare. Până atunci, dacă aveți o întrebare despre startup-uri și anteprenoriat puteți să trimiteți un reply la acest mail și promitem să răspundem sau să o „explicăm” în edițiile viitoare!