


Vânzarea unei companii nu este sfârșitul unei povești, ci un nouă pagină din cartea acelei afaceri. Un M&A de succes nu înseamnă doar că fondatorii și investitorii își încasează răsplata pentru anii de muncă și pentru riscurile pe care și le-au asumat, ci și că valoarea creată de ei merge mai departe, integrată într-un business mai mare, cunoscut în mai multe țări, poate chiar global. Într-un ecosistem sănătos, banii obținuți de fondatori dintr-un exit se întorc adesea în piață, finanțând noi generații de startup-uri.
În ultimele săptămâni am parcurs întreaga călătorie a unui startup: de la ideea din garaj și primele runde de finanțare, până la evaluări, pitch-uri, metrici de unit economics și recrutarea echipei de top. Astăzi vorbim despre unul dintre cele mai râvnit momente din viața multor fondatori: M&A-ul (Mergers & Acquisitions sau, pe românește, Fuziuni și Achiziții). Ce se întâmplă atunci când o corporație globală sau un gigant din tech bate la ușă și oferă un cec de zeci sau sute de milioane de euro pentru a-ți cumpăra compania?
De ce cumpără corporațiile mari startup-uri
Pentru un gigant cu miliarde de dolari în conturi (cum ar fi Google, Microsoft, Anthropic sau Databricks), cumpărarea unei firme mici este adesea o decizie strategică mult mai rațională decât construirea aceleiași tehnologii în interior.
Există trei mari motive pentru care un gigant decide să facă o achiziție:
Buy tech/product (cumpără tehnologie și brevete): startup-ul a dezvoltat o tehnologie unică sau un algoritm greu de replicat, iar corporația vrea să îl integreze direct în suita sa de produse fără a mai pierde timp, bani și aloca alte resurse încercând să aducă pe piață propria versiune (care s-ar putea nici să nu fie la fel de bună).
Buy market share/distribution (cumpără cotă de piață și clienți): startup-ul domină o anumită nișă sau o regiune geografică în care corporația nu reușește să pătrundă organic. Este mai ieftin să cumperi liderul segmentului decât să încerci o luptă cu el.
Acqui-hire (achiziție de talent): corporația nu vrea neapărat produsul în sine, ci echipa genială de ingineri și cercetători din spatele lui. Cumpără firma doar pentru a-i angaja la pachet pe creatorii ei.
Proba de foc: ce este due diligence?
Odată ce fondatorii și cumpărătorul bat palma preliminar și semnează un acord de intenție (LOI - Letter of Intent), începe cea mai stresantă etapă din viața unui antreprenor: due diligence.
Timp de 2 până la 6 luni, o armată de avocați, auditori financiari și experți tehnici ai cumpărătorului intră în camera de date (orice business care ajunge la momentul în care vrea să acceseze o investiție, sau să se vândă trebuie să aibă bine pus la punct un data room) a startup-ului și analizează absolut tot:
juridic & IP: sunt toate brevetele și codurile sursă deținute legal de firmă? Au semnat toți clauze de cedare a drepturilor (inclusiv foști angajați sau freelanceri)? Sunt litigii cu vreo persoană sau alte companii?
financiar & taxe: sunt cifrele din contabilitate cele reale? Există datorii ascunse sau litigii fiscale?
tehnic: cât de curat este codul? Respectă normele de securitate cibernetică sau conține componente open-source problematice?
Trebuie să țineți cont de o realitate destul de dură care poate să apară în timpul procesului de due diligence: dacă cumpărătorul găsește ”schelete în dulap” în această fază, poate renegocia prețul în jos cu 30-50% sau poate anula tranzacția complet. Așa că, dacă luați în calcul o vânzare, faceți curat în firmă peste tot pe unde credeți (sau știți deja) că aveți probleme.
Earn-out & lock-up: banii nu vin toți într-o valiză
În filme, când un fondator își vinde firma, primește instant un cec uriaș și pleacă pe o insulă pustie. În viața reală, tranzacțiile de M&A sunt structurate mult mai complex și nu vine nimeni cu o valiză plină de bani sau cu un cec gigant în jurul căruia toată lumea își strânge mâna și face fotografii pentru social media.
Cash vs. stock: o parte din achiziție se plătește în bani lichizi, iar o altă parte în acțiuni la compania care face achiziția.
Earn-out: fondatorii primesc o parte din suma totală doar dacă startup-ul își atinge anumite ținte de performanță financiară în următorii 2–3 ani de la achiziție.
Retention/lock-up: fondatorii și oamenii cheie sunt obligați prin contract să rămână în companie o perioadă determinată (de obicei 2–4 ani) pentru a asigura tranziția și integrarea produsului.
Contextul local: achizițiile din ecosistemul românesc
România are câteva tranzacții M&A-uri de succes în tech, care au demonstrat valoarea ingineriei locale pe scena globală. Menționăm două dintre cele mai interesante.
Vector Watch & Fitbit (2017): cumpărarea startup-ului românesc care făcea smartwatch-uri Vector Watch de către gigantul american Fitbit a fost un exemplu clasic de achiziție de tehnologie și talent (echipa de la București a devenit un hub de R&D). Mai apoi, echipa a fost integrată în Google în momentul în care gigantul american a cumpărat, la rândul săul, Fitbit.
SmartBill & Visma (2019): preluarea pachetului majoritar din platforma de gestiune și facturare SmartBill de către grupul norvegian Visma, demonstrează valoarea uriașă a produselor SaaS destinate pieței locale.
Jargon buster: data room
Definiție: un data room este un spațiu digital securizat (cum ar fi un folder criptat) unde startup-ul încarcă toate contractele, situațiile financiare, brevetele, structura cap table-ului și documentele corporative pentru a fi verificate de avocații cumpărătorului în faza de due diligence.
Resurse pentru săptămâna aceasta:
De citit: Built to Sell: Creating a Business That Can Thrive Without You de John Warrillow. Este o carte scrisă sub formă de pildă de business despre cum să-ți structurezi compania încă de la început astfel încât să poată fi cumpărată ușor.
De ascultat: podcast-urile M&A Science cu fondatori care au trecut printr-un M&A și povestesc deschis despre presiunea emoțională și birocratică înainte de semnarea unui astfel de contract de vânzare, cu profesioniști din domeniu, dar și cu reprezentanți ai firmelor care fac achiziții.
Vești din ecosistem
Una dintre cele mai importante vești din ecosistem de săptămâna aceasta vine de peste Ocean, are de-a face cu fondatori români și se pliază perfect pe tema pe care o avem în ediția de azi.
Achiziția Opaque Systems de către Anthropic, compania americană din spatele Claude, este o tranzacție importantă și pentru ecosistemul antreprenorial românesc, chiar dacă Opaque nu este un startup construit în România.
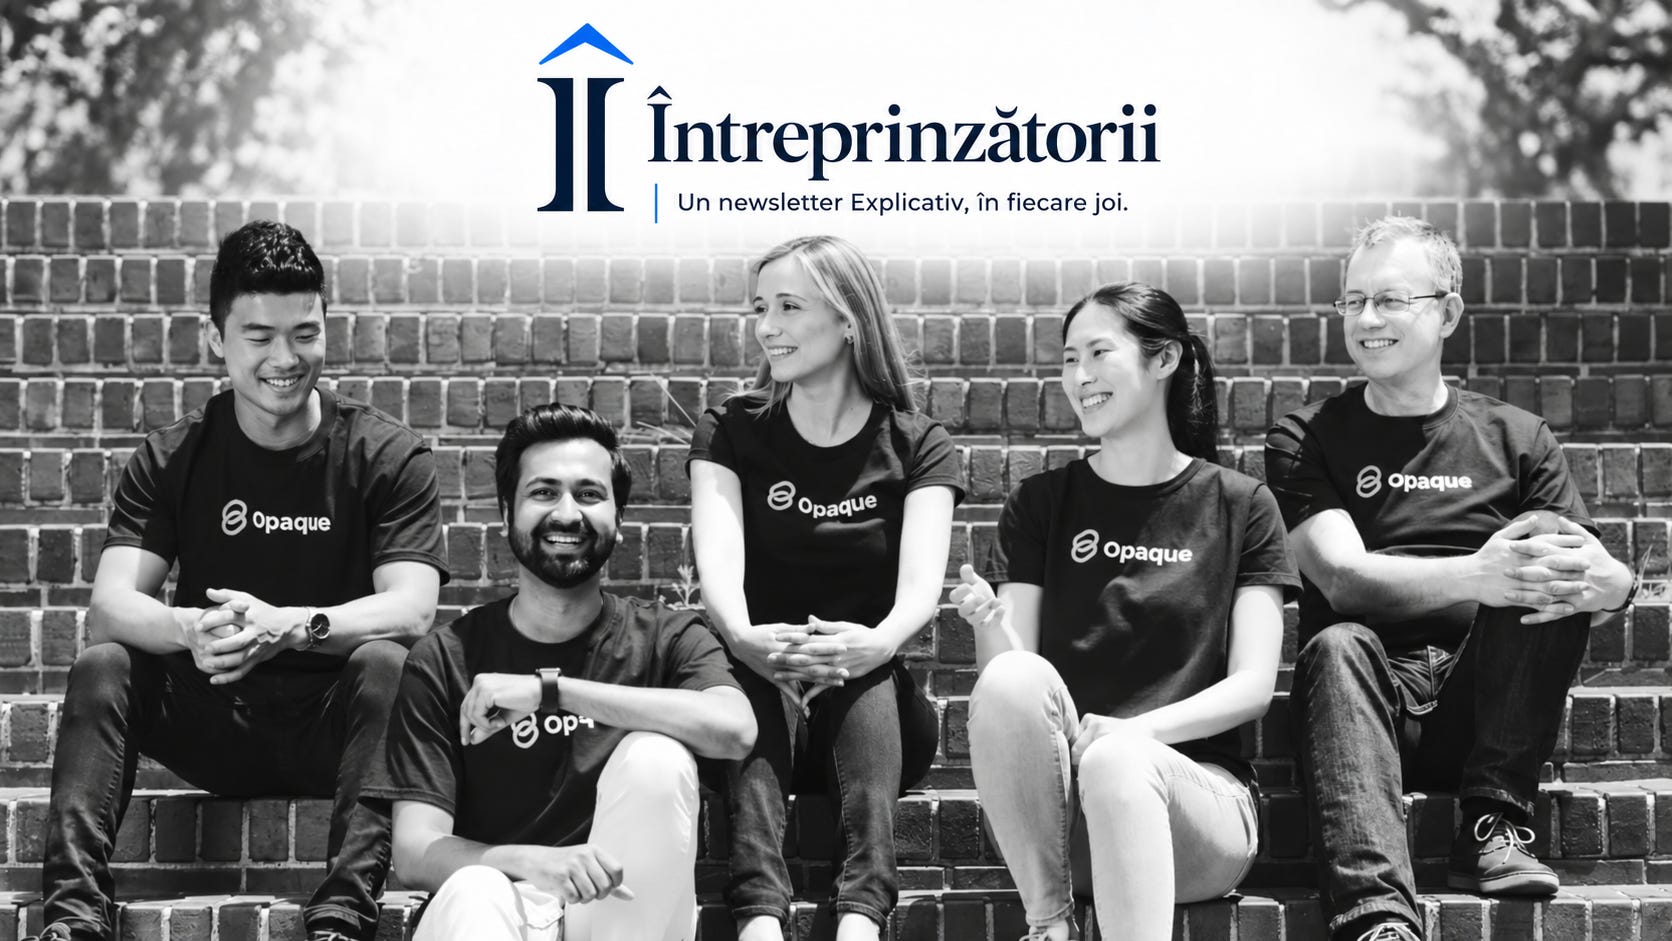
Compania a fost cofondată în 2021, în Statele Unite, de cercetătoarea româncă Raluca Ada Popa, profesor la University of California, Berkeley, alături de Ion Stoica, profesor la aceeași universitate și cofondator Databricks.
Opaque dezvoltă tehnologii care permit utilizarea datelor sensibile în sisteme AI fără compromiterea confidențialității și verificarea modului în care funcționează aceste sisteme.
Valoarea tranzacției cu Anthropic nu a fost comunicată, însă din perspectiva M&A, este un exemplu despre cum o tehnologie dezvoltată inițial într-un laborator universitar poate deveni o companie suficient de relevantă încât să atragă interesul unuia dintre cei mai importanți dezvoltatori de inteligență artificială.
Pentru fondatorii români, tranzacția arată și că un exit nu înseamnă neapărat vânzarea unei companii care a ajuns la venituri foarte mari sau a cucerit o piață întreagă.
Un cumpărător strategic poate fi interesat de tehnologia proprietară, de cercetarea din spatele ei, de echipa care o dezvoltă și de capacitatea acesteia de a rezolva o problemă importantă pentru propriile produse.
În cazul Opaque, problema este una tot mai relevantă pentru industria AI: cum pot companiile să folosească inteligența artificială pe date confidențiale și cum pot verifica dacă sistemele respectă regulile de securitate.
Pentru startup-urile românești care dezvoltă tehnologii avansate, inclusiv în cybersecurity, AI sau infrastructură software, exemplul arată că un posibil traseu de creștere este construirea unei tehnologii greu de replicat, care poate deveni valoroasă pentru un jucător global.
Asta nu înseamnă însă că orice startup de deep tech va găsi un cumpărător, ci că valoarea unei companii nu se măsoară exclusiv prin veniturile sale curente.
Pentru România și Europa Centrală și de Est, achiziția are și o semnificație legată de talent și de capacitatea regiunii de a participa la dezvoltarea tehnologiilor globale.
Raluca Ada Popa și Ion Stoica sunt exemple de cercetători de origine română care au construit companii în ecosistemul american, beneficiind de accesul la universități, cercetare, capital și piețe internaționale.
Nu este, așadar, un exit al ecosistemului de startup-uri din România în sensul strict al cuvântului, dar este un exemplu relevant pentru discuția despre M&A: companiile mari cumpără nu doar acces la clienți și venituri, ci și proprietate intelectuală, expertiză și tehnologii de care au nevoie pentru următoarea etapă de dezvoltare.
Pentru ecosistemul local, întrebarea este cum putem crea mai multe condiții pentru ca asemenea tehnologii și companii să fie dezvoltate și din România, nu doar de români care construiesc în alte ecosisteme.
Ne recitim săptămâna viitoare. Până atunci, dacă aveți o întrebare despre startup-uri și anteprenoriat puteți să trimiteți un reply la acest mail și promitem să răspundem sau să o „explicăm” în edițiile viitoare!
