


Puține subiecte economice stârnesc atâtea pasiuni în România ca imobiliarele. Unii așteaptă de ani buni să se spargă „bula” ca să cumpere ieftin, alții bagă bani în proprietăți convinși că prețurile vor urca la infinit.
În statistici, locuințele de la noi sunt accesibile, salariile au crescut, iar prețurile sunt chiar subevaluate raportat la economie. În viața de zi cu zi, cauți luni întregi un apartament, renunți la metri pătrați, te muți la marginea orașului și tot simți că nu faci față ratelor lunare.
În ediția de azi descâlcim tocmai această contradicție: cum se face că apartamentele sunt ieftine pe hârtie, dar atât de greu de cumpărat în realitate?
Povestea săptămânii
Sunt scumpe casele? BNR spune că nu.
România are unele dintre cele mai mici prețuri ale locuințelor din Europa. Deloitte Property Index 2026 arată că suntem pe locul patru dintre țările analizate, cu un preț mediu de 1.900 de euro pe metru pătrat. Mai ieftin este doar în Turcia, Serbia și Albania.
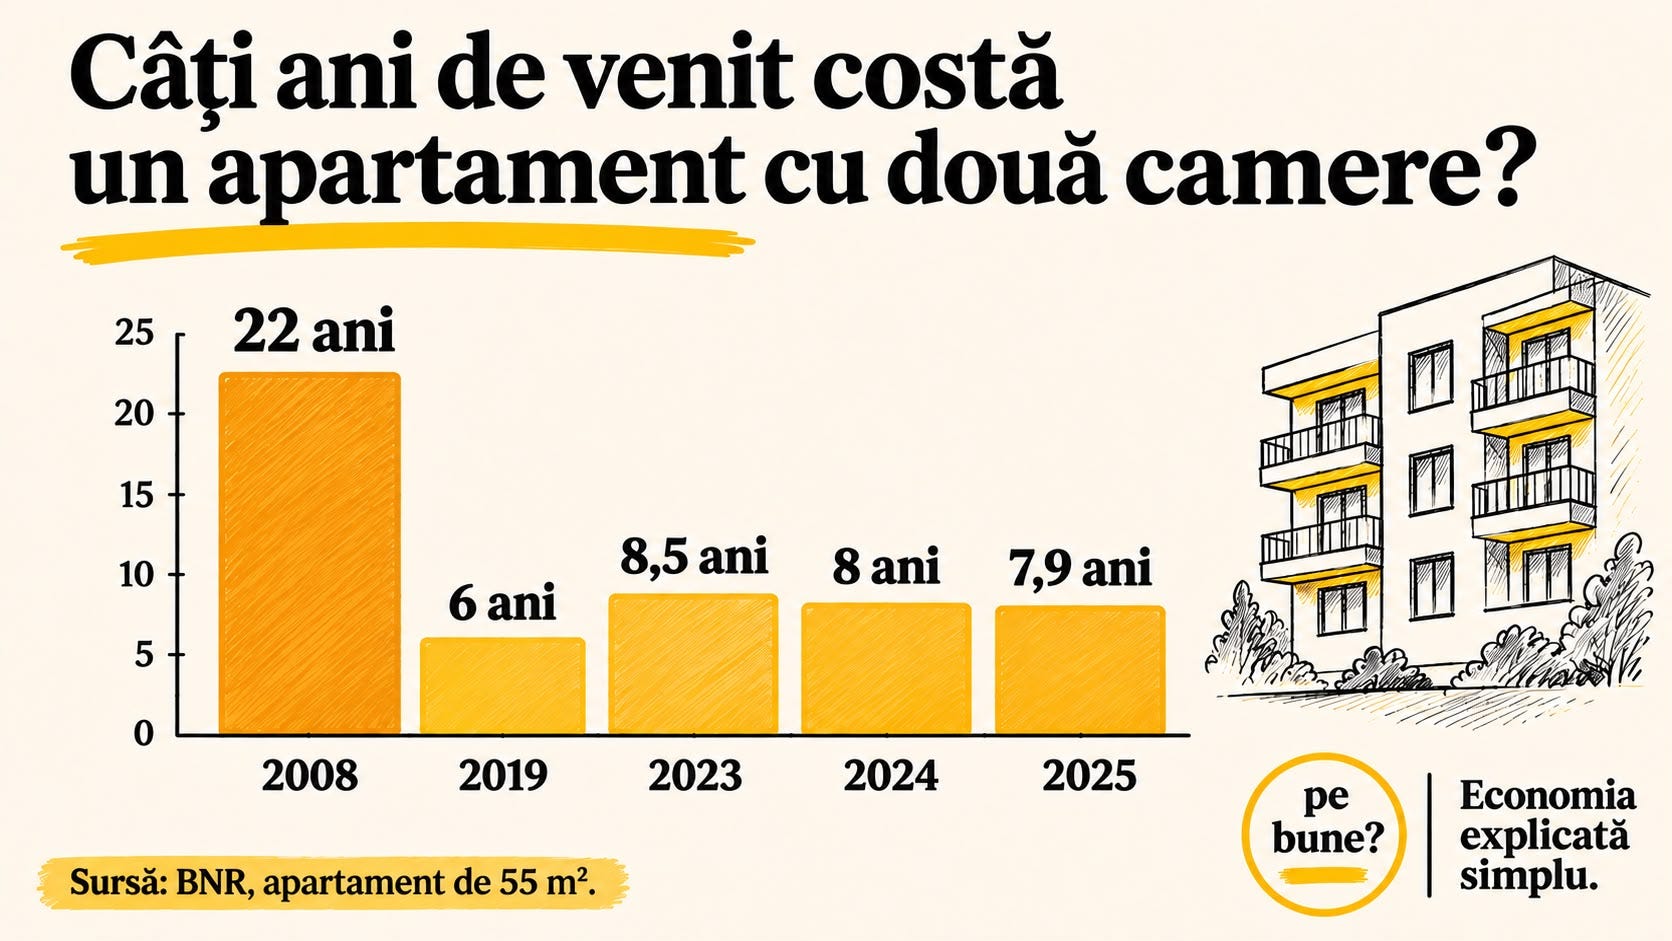
Și BNR arată că locuințele au devenit ceva mai accesibile în raport cu veniturile. În 2025, un apartament cu două camere costa echivalentul a 7,9 ani de venit, față de 8 ani în 2024.
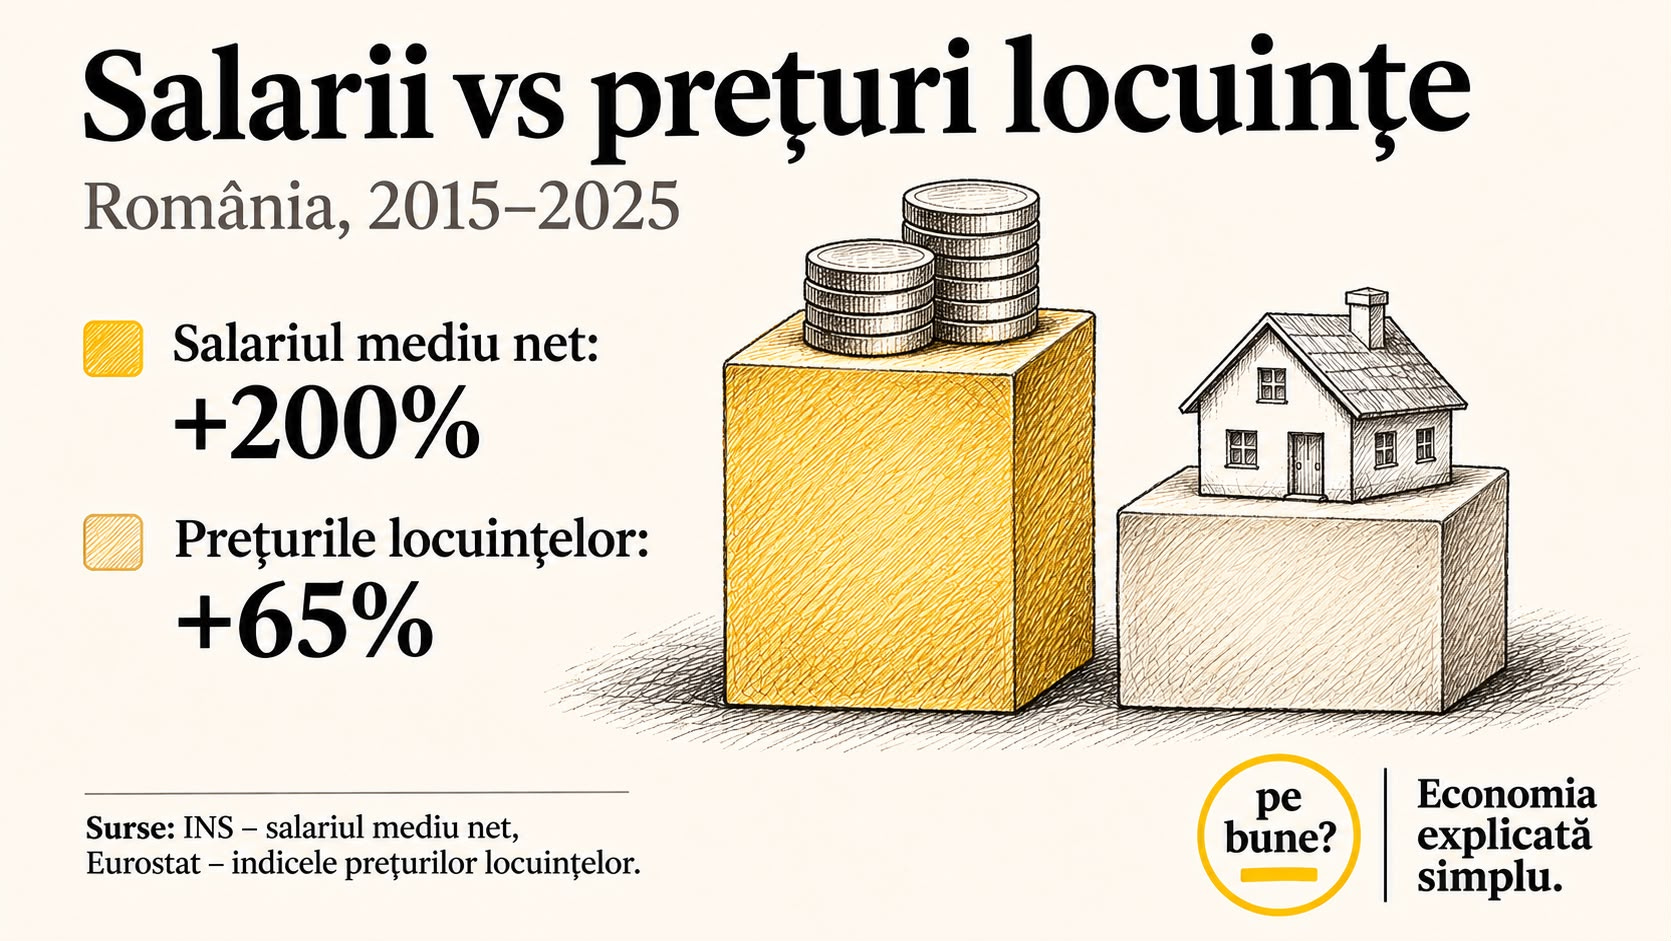
Mai mult, BNR estimează că prețurile locuințelor sunt chiar sub nivelul la care s-ar aștepta dacă ținem cont de salarii și chirii. Între 2015 și 2025, salariul mediu net aproape s-a triplat. În aceeași perioadă, prețurile locuințelor au crescut cu aproximativ 65%, potrivit Eurostat.
Dar aici e partea pe care statisticile nu o spun: nu cumpărăm apartamente cu salariul mediu. Achiziția se face din economii, din sprijinul familiei și, de cele mai multe ori, printr-un credit pe 30 de ani.
Același apartament, trei realități diferite
Să luăm un apartament de 100.000 de euro la periferia Bucureștiului: ai nevoie de un avans de 15.000 de euro și un credit de 85.000 de euro. La o dobândă de 6% pe 30 de ani, rata ajunge la aproximativ 2.550 de lei pe lună.
Cum se simte această rată în funcție de cine plătește?
Câștigi 5.000 de lei net? Rata înseamnă mai mult de jumătate din salariul tău. Probabil că nici nu te-ai încadra la credit.
Sunteți doi și câștigați împreună 12.000 de lei? Rata reprezintă doar 21% din veniturile familiei. Apartamentul devine brusc accesibil.
Ai deja o garsonieră de vândut (70.000 de euro)? Mai ai de acoperit doar diferența. Pornești de la cu totul alt nivel financiar.
Asta explică și de ce cifrele BNR pot părea atât de diferite de realitatea multor cumpărători.
L-am întrebat pe Adrian Vascu, evaluator și expert imobiliar, dacă locuințele din România sunt prea scumpe: „Atâta vreme cât se vând și se cumpără, nu sunt nici prea scumpe, nici prea ieftine”, a indicat el pentru newsletterul economic PE BUNE de pe Explicativ. Dar adaugă un lucru esențial: „Nu toată lumea are acces să-și cumpere o locuință”.
Piața nu are nevoie ca toată lumea să-și permită o locuință ca să funcționeze. E suficient să existe un bazin stabil de cumpărători care pot plăti. Iar Vascu punctează o altă realitate românească: „Toată lumea are un acoperiș deasupra capului seara, când se duce acasă. Acum, că-i al lui taică-su, că-i al bunicului său, că e al doilea apartament al părinților…”
Numai că a avea unde locui nu înseamnă că îți permiți o casă a ta. Iar cei care cumpără nu pornesc cu aceleași resurse. Cine pornește de la zero trebuie să strângă ani întregi pentru avans, alți cumpărători au economii, moșteniri, ajutor de la părinți sau bani din vânzarea altor proprietăți.
Investitorii țin prețurile sus?
Pentru mulți români, apartamentele sunt și o investiție. Cumpără o garsonieră, încasează chirie câțiva ani, apoi o vând și folosesc banii pentru a cumpăra o locuință mai mare.
Așa ajung să caute același apartament doi oameni foarte diferiți: unul care vrea prima lui locuință și altul care o cumpără pe a treia, ca investiție.
Da, investitorii pot susține cererea și pot împinge prețurile în sus, mai ales în zonele căutate. Dar nu știm exact câte locuințe sunt cumpărate pentru investiție și nici cât contribuie acești cumpărători la scumpiri.
„Suntem tot mai puțini. De ce nu se ieftinesc casele?”
România pierde populație, dar asta nu înseamnă că dispar și cumpărătorii din orașele mari. Locurile de muncă, universitățile și salariile mai bune continuă să atragă oameni în București, Cluj și alte centre economice.
Un apartament ieftin într-un oraș mic nu te ajută prea mult dacă lucrezi în Cluj sau București.
Iar tocmai în locurile unde oamenii vor să locuiască nu se construiește suficient. În Capitală, de exemplu, numărul locuințelor finalizate în 2025 a fost cu aproape 30% mai mic decât în 2021.
Pe scurt: Cine are deja o locuință, economii consistente sau venituri peste medie poate cumpăra. Cine pornește de la zero are de trecut trei obstacole majore: strângerea avansului, obținerea creditului și susținerea ratei lunare. Nu este o contradicție între statistici și ce simt cumpărătorii: statisticile măsoară media pieței, iar viața reală arată cine are efectiv acces la bani.
Graficul care explică tot
România are printre cele mai ieftine locuințe din Europa, dar și unele dintre cele mai mari dobânzi la creditele pentru casă: locul trei în clasamentul Deloitte Property Index 2026.
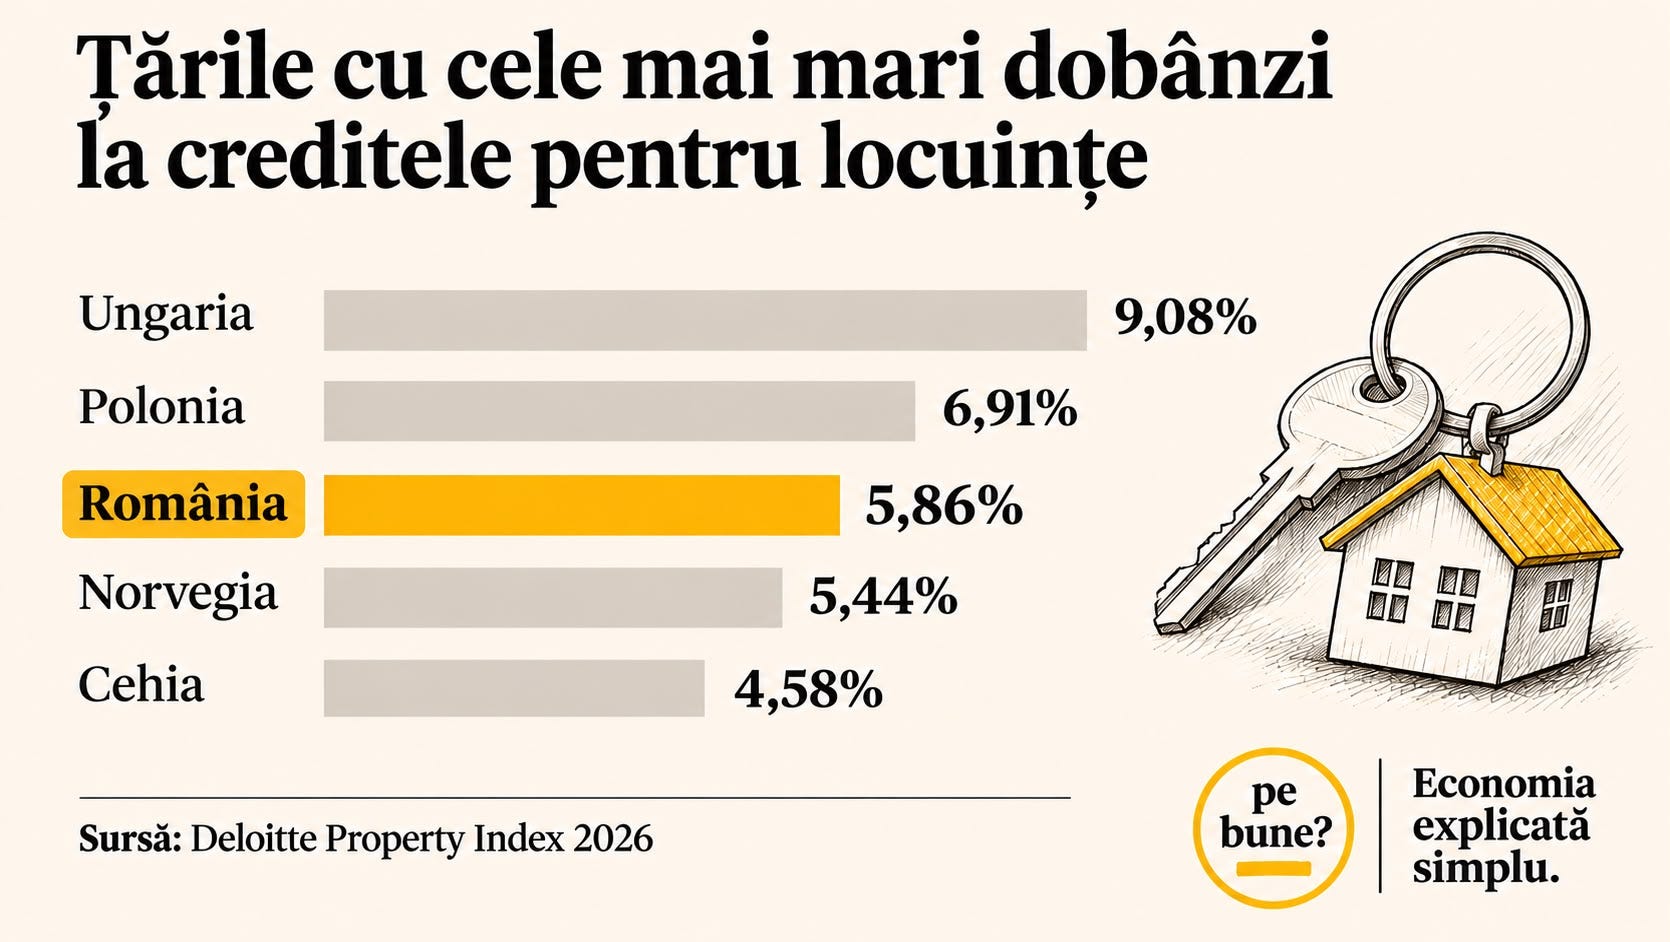
Pentru același împrumut de 80.000 de euro, pe 30 de ani, rata calculată la dobânda medie din România ar fi cu aproximativ 145 de euro mai mare decât în Bulgaria. Adică aproape 1.750 de euro în plus pe an.
De ce contează: Așa se explică de ce locuințele pot fi relativ ieftine în România, dar greu de cumpărat: nu contează doar prețul apartamentului, ci și cât te costă să împrumuți banii pentru el.
Cifra care contează
93,2%
Atâția români locuiesc în casa lor sau a familiei. După ani în care am fost campionii Europei la acest capitol, am coborât pe locul doi în UE, după Slovacia (93,8%). Suntem însă tot mult peste media europeană de 68,5%. La polul opus se află Germania, singura țară din UE unde chiriașii sunt majoritari.
Această rată record de proprietate vine însă la pachet cu un contrast uriaș: 40% dintre români trăiesc în locuințe supraaglomerate, cea mai ridicată proporție din Uniunea Europeană, în timp ce media europeană este la jumătate.
Ce nu vezi în titluri
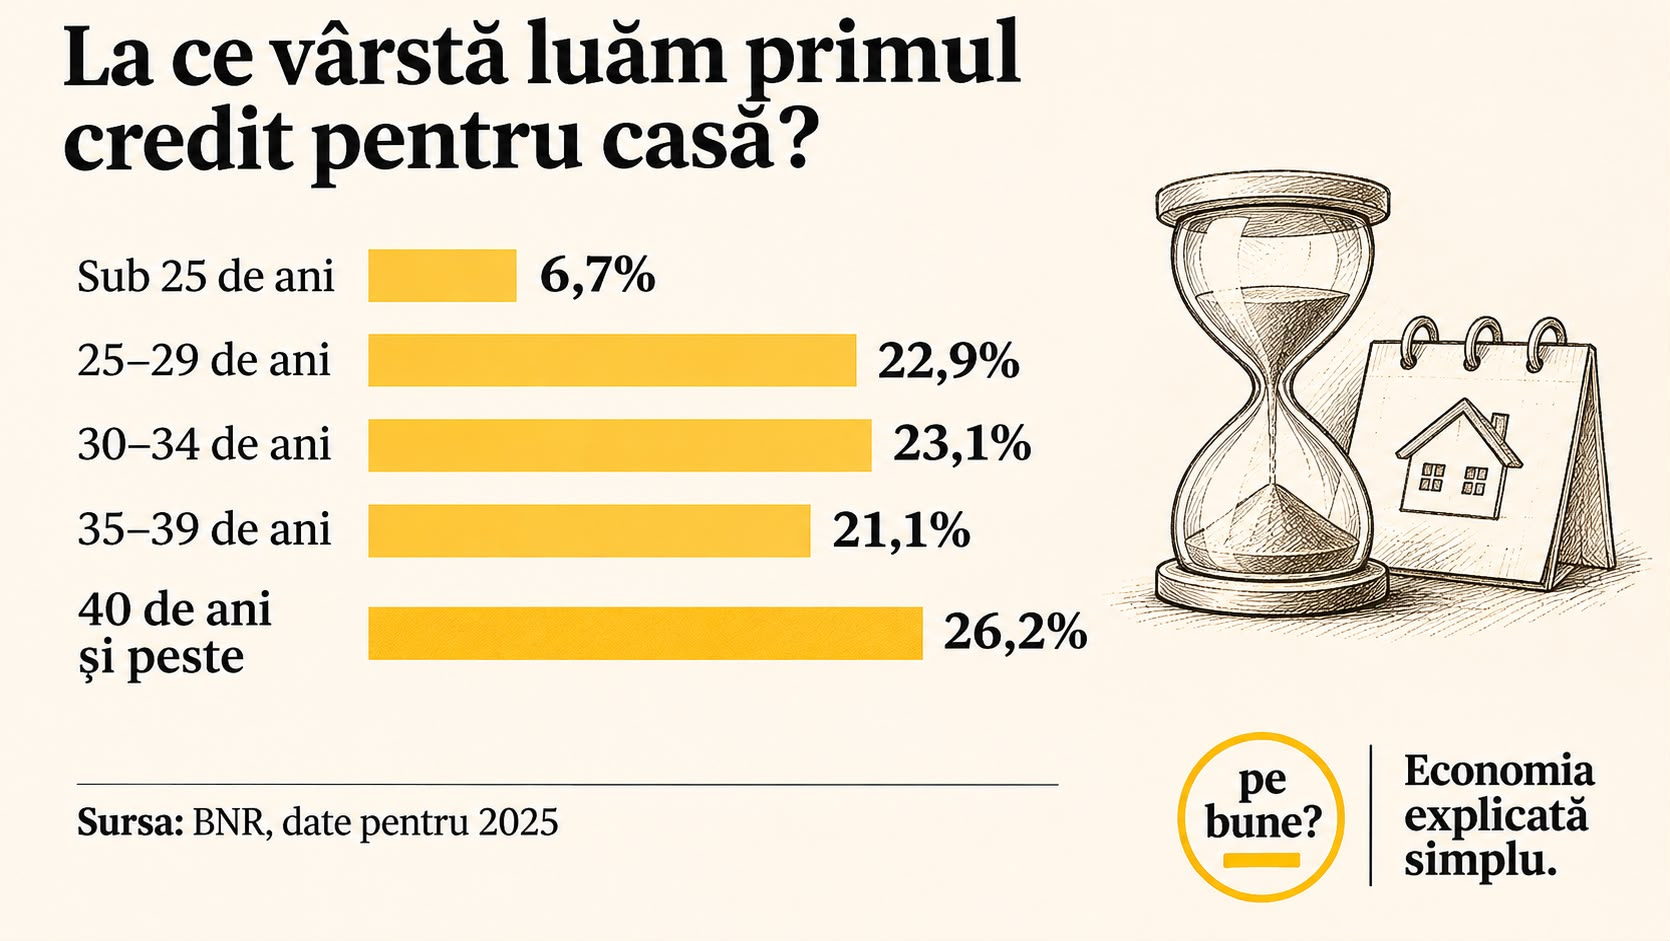
La ce vârstă își iau românii primul credit pentru casă
La 36 de ani, în medie. Asta arată datele BNR pentru 2025. Mai mult de un sfert dintre cei care au luat primul credit pentru locuință aveau peste 39 de ani. Doar 6,7% aveau sub 25 de ani.
În total, aproape 37.000 de români au luat pentru prima dată un astfel de credit, cu 16% mai mulți decât în 2024. Iar suma medie împrumutată pentru cumpărarea unei locuințe a ajuns la 340.360 de lei, cu 6,5% mai mult decât în anul precedent.
Trei lucruri care merită atenția ta
Toată lumea vrea o fabrică AI. Dar cine plătește?
România are două oferte pentru o AI Gigafactory, un centru de calcul gigant, în timp ce Europa pregătește peste 30 de miliarde de euro pentru astfel de proiecte.
Dar febra AI vine cu prudență: ING încearcă să vândă credite de 500 de milioane de dolari pentru centre de date, iar BCE vrea să verifice expunerea băncilor.
De ce contează: Boomul AI este alimentat masiv cu datorie. Dacă investițiile nu aduc profitul așteptat, riscul se mută direct în bilanțurile băncilor.
Plătim taxe, dar statul tot nu are bani
România este penultima în UE la veniturile din taxe și contribuții sociale. În 2025, statul a încasat echivalentul a 29% din PIB, față de media europeană de 41%. Diferența ține atât de taxele pe care le avem, cât și de cât reușește statul să strângă. Evaziunea, scutirile și administrarea slabă contribuie la problemă.
De ce contează: Cu venituri atât de mici, statul are bugete subțiri pentru sănătate, educație, pensii și infrastructură. Ce nu reușește să strângă ajunge să fie acoperit prin împrumuturi scumpe, tăieri de cheltuieli sau prin creșterea altor taxe.
Bucureștiul e tot mai aproape de o autostradă de centură
Săptămâna trecută s-au deschis încă 13 km din A0 Nord, iar acum se poate merge pe autostradă între Ploiești și Constanța fără să intri în București. Mai lipsește un singur lot, de 17,5 km. O parte ar putea fi gata în decembrie, iar restul în aprilie 2027.
De ce contează: A0 ar trebui să scoată traficul de tranzit de pe vechea centură și să reducă timpul pierdut de șoferi și transportatori.
Cine câștigă / Cine pierde
Câștigătorul săptămânii: eMAG
Cel mai mare retailer online a anunțat că a avut comenzi de peste un miliard de lei de Black Friday, cu 55 de milioane mai mult decât anul trecut. Nu doar electronice și electrocasnice, ci și provizii pentru casă. O treime din produse au fost cumpărate în rate. Cum explicăm creșterea în plină scădere a vânzărilor din statistica INS? Oamenii au amânat achizițiile mari și au alocat mai mulți bani în ziua de reduceri.
Pierzătorul săptămânii: aviația europeană
Peste 40 de zboruri au fost vizate de alerte false cu bombă în Europa, dintre care șase în România: avioane escortate de militari, pasageri evacuați și geniști mobilizați. Din fericire, alerte false, dar pagube reale: companii aeriene cu costuri uriașe, curse deviate și mii de pasageri cu planurile date peste cap.
EconoMitul ediției
„Nu se mai vând apartamente. Vine Black Friday la imobiliare!”
Tranzacțiile imobiliare au scăzut cu aproape 18% în primele nouă luni din 2026. Te-ai aștepta să scadă și prețurile. Numai că, în octombrie, apartamentele din București erau scoase la vânzare cu aproape 8% mai scump decât cu un an înainte.
De ce nu se ieftinesc? Proprietarii care nu se grăbesc să vândă pot aștepta sau pot închiria. Iar în zonele căutate există încă oameni dispuși să plătească prețurile cerute.
În plus, scăderea tranzacțiilor pare mai mare și din alte motive. În 2025, mulți au grăbit cumpărarea locuințelor înainte de majorarea TVA. Iar în vara lui 2026, un atac cibernetic a blocat temporar sistemul de la Cadastru și a întarziat înregistrarea unor tranzacții.
Când ar putea scădea prețurile? Când apartamentele rămân nevândute mai mult timp, iar proprietarii sau dezvoltatorii au nevoie de bani și nu mai pot aștepta. Atunci sunt nevoiți să accepte oferte mai mici.
Gândul cu care rămâi
România nu are o singură piață imobiliară. Pentru unii, cumpărarea unei case înseamnă ani de economii și un credit pe 30 de ani. Pentru alții, înseamnă o simplă tranzacție din bani adunați sau din vânzarea altei proprietăți.
De aici vine și toată frustrarea celor aflați la prima achiziție: nu concurezi doar cu alte salarii, ci cu averile adunate de alte generații. Iar o țară cu apartamente teoretic „ieftine” nu este automat o țară în care oricine își permite să aibă casa lui.
Ne reîntâlnim peste o săptămână. Mai multe explicații simple, fără jargon, găsești în seria PE BUNE de pe Instagram, Facebook și TikTok.
