


Pe finalul anului, fiecare își face socotelile. Crește salariul minim? Se măresc pensiile? Se indexează alocațiile? Sunt întrebări firești, mai ales că viața e tot mai scumpă.
Politicienii vin cu promisiuni, dar de la Finanțe auzim același cuvânt, repetat aproape obsesiv: deficit. „Nu sunt bani, avem deficit”; „Trebuie prudență, avem deficit”.
„Dar pe mine mă interesează salariul. Sau pensia. Ce treabă am eu cu deficitul?”
Mai multă decât pare. În ediția de azi explicăm cum ajunge factura în buzunarul nostru și ce ne costă promisiunile făcute fără acoperire.
Povestea săptămânii
„Nu există vreun cufăr de galbeni, secret, pitit undeva la Ministerul Finanţelor”, ne transmite, plastic, ministrul Nazare. Același buget trebuie să acopere și cererile ministerelor la rectificarea de anul ăsta, și majorările pe care milioane de oameni le așteaptă, pe bună dreptate, din ianuarie.
„Dar plătim deja taxe mai mari, unde sunt banii?”
Da, deficitul a scăzut, dar nu suficient. Încasările tot nu acoperă cheltuielile, iar gaura se peticește zi de zi tot din împrumuturi.
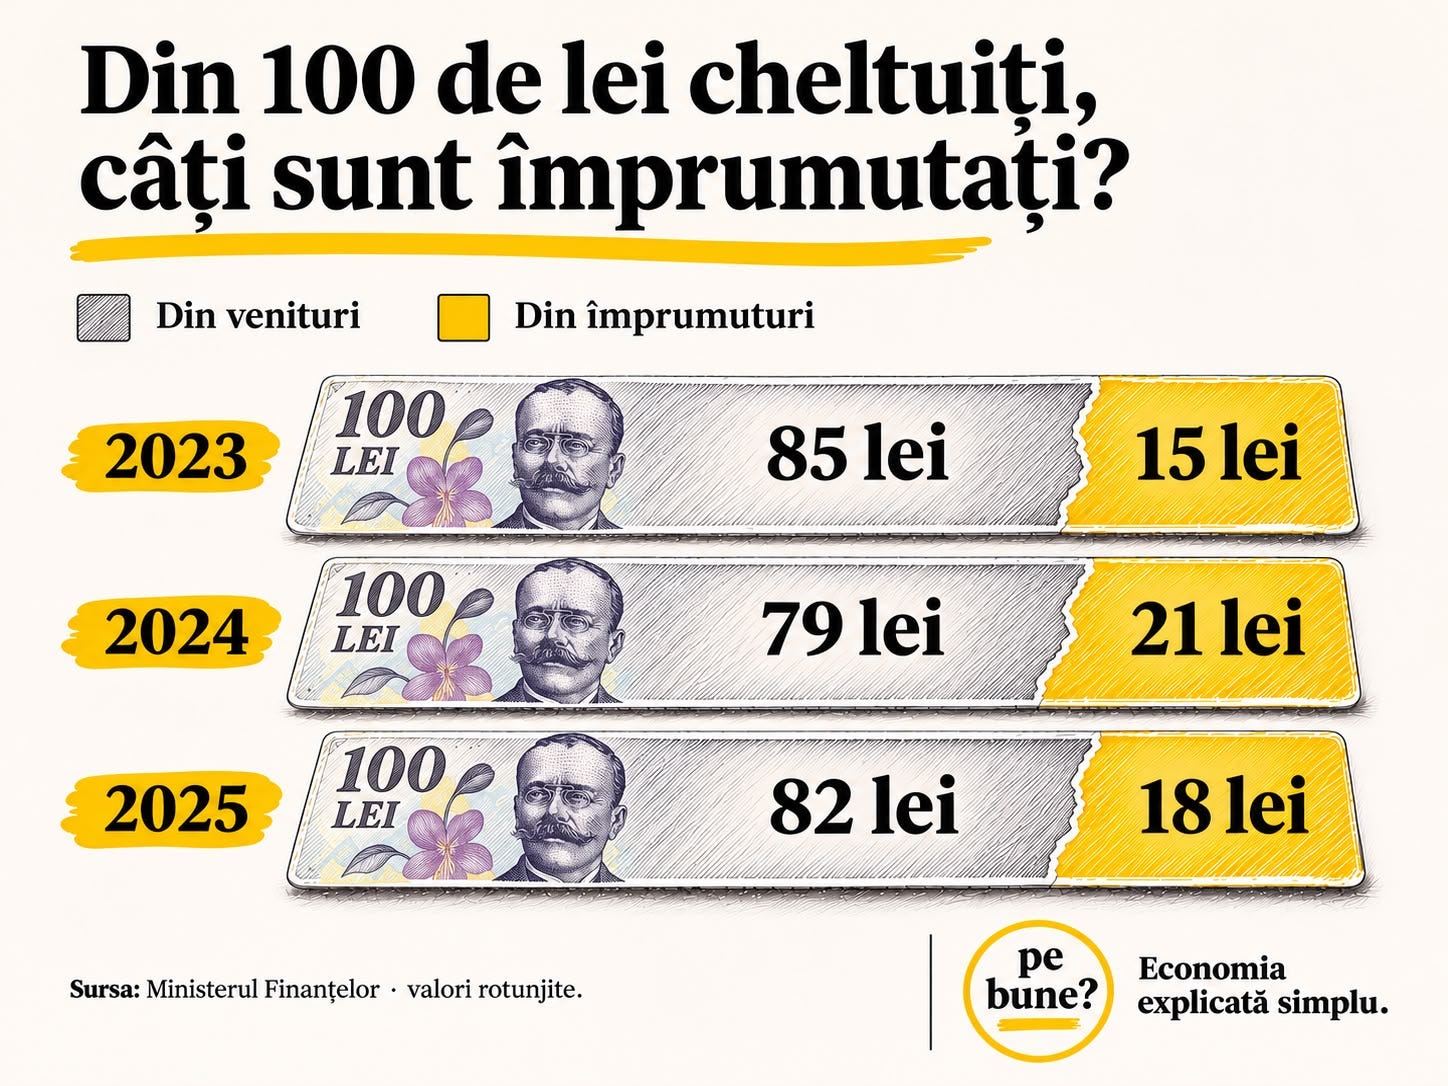
Cum am ajuns aici? Ani la rând, guvernele au crescut salarii și pensii, au lansat programe și au mizat totul pe datorie. În 2024, din fiecare 100 de lei cheltuiți de stat, aproximativ 21 nu erau acoperiți de venituri. În 2025, diferența a coborât la 18 lei - adică, la scara întregului buget, o gaură de 146 de miliarde de lei.
Două autostrăzi care nu se construiesc
După un timp, nu mai plătești doar ce consumi azi, ci duci în spate și dobânzile pentru banii împrumutați ani la rând. Iar când un credit vechi ajunge la scadență, trebuie să găsești altul ca să-l acoperi.
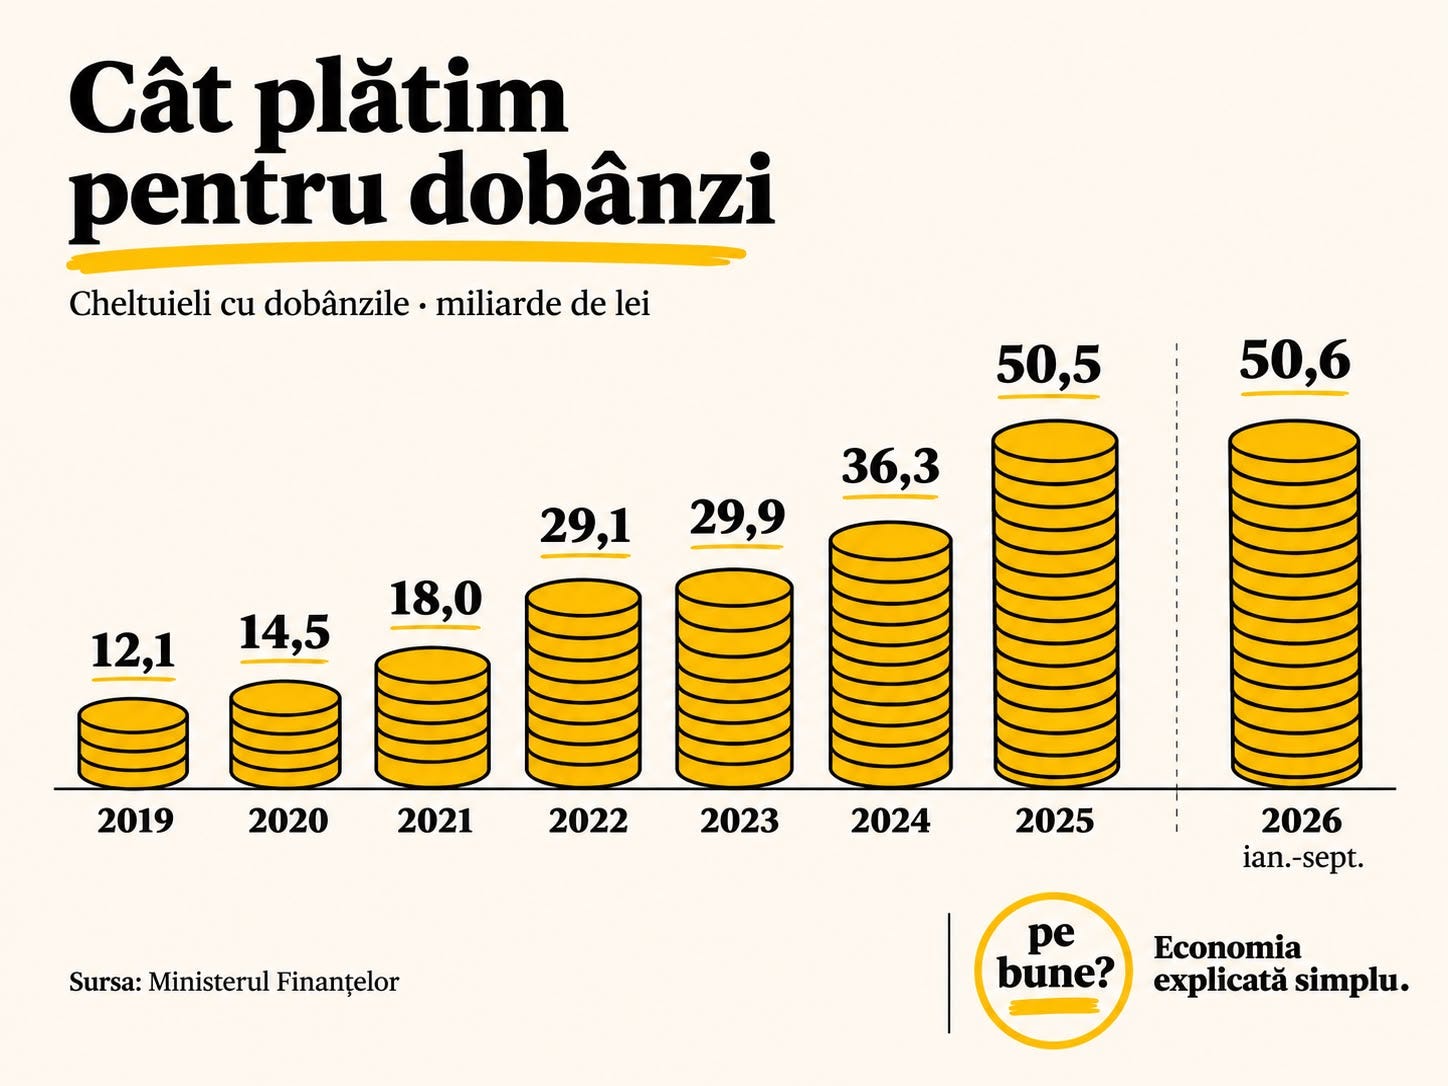
În 2025, România a cheltuit 50,5 miliarde de lei, adică 10 miliarde de euro, numai pe dobânzi. Cu suma aceasta am fi putut acoperi aproape costul a două autostrăzi Sibiu-Pitești. Iar anul acesta, în primele nouă luni, cheltuielile cu dobânzile au depășit deja totalul de anul trecut.
„Și totuși, ce legătură are asta cu banii mei?”
Pentru că banii dați pe dobânzi se iau din același buget din care așteptăm spitale, școli, salarii și pensii. Cu cât cresc datoriile, cu atât rămâne mai puțin pentru tot ce contează.
Practic, ajungem într-un cerc vicios: statul dă majorări finanțate prin împrumuturi, apoi revine cu taxe mai mari pentru a-și acoperi cheltuielile. Ce câștigăm într-o parte se pierde în cealaltă, iar unii ajung să plătească în plus fără să fi primit vreo majorare.
Un risc și mai mare este ca statul să găsească tot mai greu bani de împrumut. Despre asta am vorbit cu avocatul specializat în fiscalitate Gabriel Biriș.
Ce înseamnă să ajungi la mâna piețelor
„Noi stăm cu sabia lui Damocles deasupra capului. Deocamdată, nu ne-a căzut în cap. Pericolul cel mare în cazul unor derapaje bugetare este downgrade-ul la junk”, explică Biriș pentru newsletterul economic PE BUNE.
O retrogradare la junk (nerecomandat pentru investiții) este verdictul pieței pentru un stat iresponsabil. Când promisiunile de reformă rămân pe hârtie, investitorii își iau banii și pleacă, iar cei care rămân cer dobânzi uriașe. Iar statul are nevoie constant de bani, lună de lună. Dacă robinetul se blochează, guvernul va fi obligat să aplice tăieri brutale sau taxe noi peste noapte.
Biriș ne reamintește că scenariul ăsta nu e doar teorie: „În momentul în care nu ai investment grade, nu prea mai ai de unde să te împrumuți. Să nu uităm ce s-a întâmplat în 2010. Am luat bani de la FMI, iar asta a venit la pachet cu măsuri extrem de dure: creșterea TVA-ului la 24%, reducerea brutală cu 25% a salariilor bugetarilor și tăierea sporurilor. Asta înseamnă enorm de multă suferință pentru oameni.”
Cazul Greciei din 2015 arată la fel de limpede unde se ajunge: bancomatele au fost limitate la 60 de euro pe zi. Grecii aveau bani în cont, dar nu puteau retrage numerar cât aveau nevoie.
De unde putem face rost de bani?
Gabriel Biriș arată că banii există, dar se pierd în două locuri:
La încasări: taxele necolectate (în special TVA) și evaziunea lasă o gaură uriașă. Aplicarea corectă a legii ar aduce în plus 100 de miliarde de lei pe an. „Asta ar însemna că ar dispărea tot deficitul.”
La cheltuieli: e nevoie de o reorganizare radicală a administrației și anume reducerea numărului de comune, orașe și municipii de la aproximativ 3.200 la circa 500 și a județelor de la 41 la 10, spune Biriș. El propune și achiziții publice centralizate: instituțiile să cumpere împreună produse standard, în loc ca fiecare primărie sau școală să negocieze separat până și pixurile și hârtia.
Oamenii au dreptul să ceară venituri care să țină pasul cu viața, dar și să ceară socoteală: ce sinecuri dispar, ce instituții se comasează și câți bani se economisesc? „De asta trebuie să fim un pic mai circumspecți cu politicienii care promit, că nu promit niciodată din buzunarul lor”, spune Biriș.
Graficul care explică tot
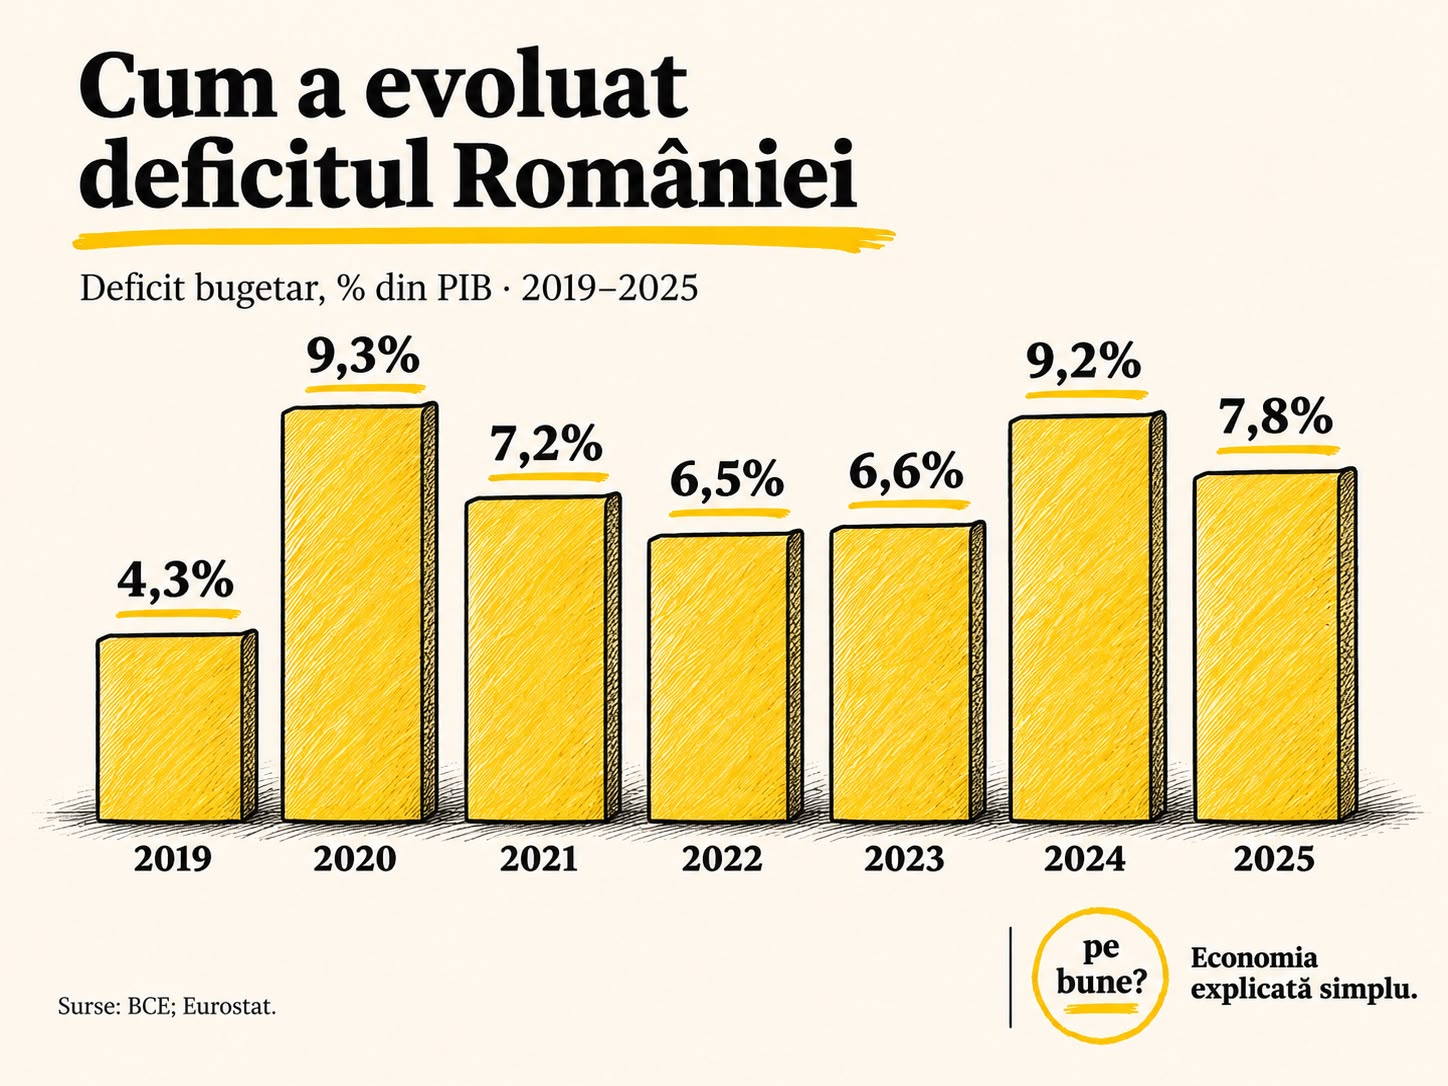
Graficul arată două vârfuri majore: cel din pandemie și cel din 2024, în timpul Guvernului Ciolacu. Însă explicațiile pentru deficit sunt diferite.
În pandemie, statul a cheltuit pentru a proteja veniturile și a susține o economie pusă pe pauză forțat. Pentru 2024, în schimb, Eugen Rădulescu, consilierul guvernatorului BNR, are o evaluare mult mai dură:
„În 2024 nu a existat nicio justificare, nimic, zero absolut. Deficitul a fost înregistrat într-un an fără crize majore sau cheltuieli excepționale”.
Cifra care contează
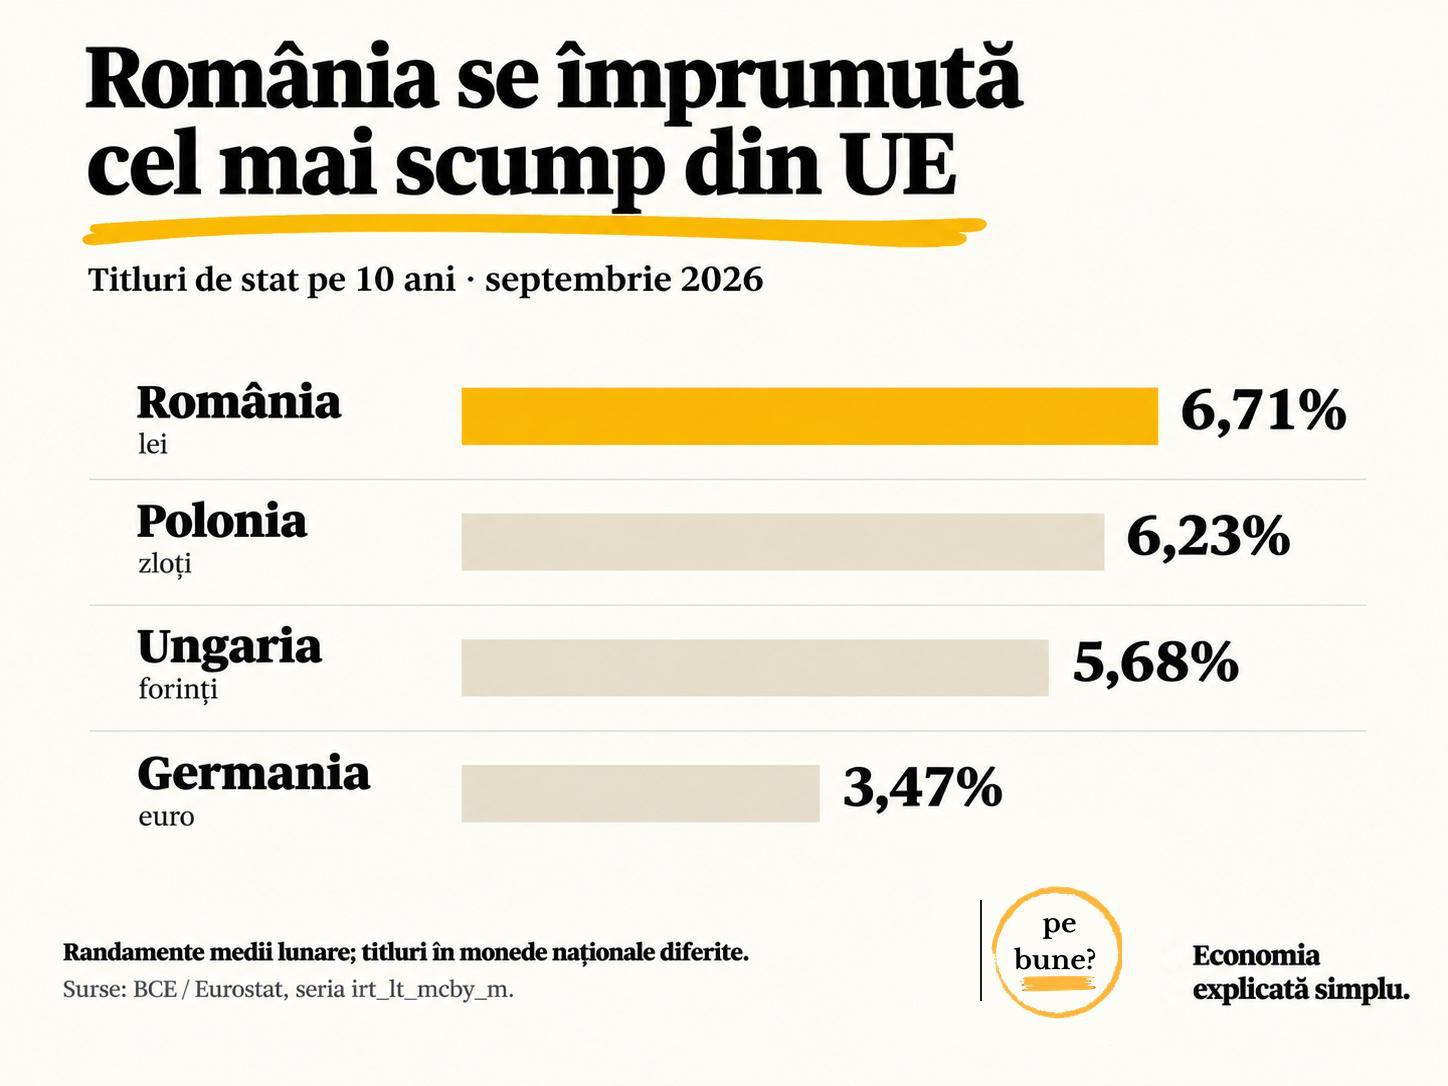
6,71%
Atât era, în medie, dobânda pentru titlurile de stat românești pe zece ani în septembrie. Cea mai mare din UE.
Banii s-au scumpit masiv peste tot. Dacă până și America, reperul banilor din lumea asta, a ajuns să plătească dobânzi de peste 5% ca să se împrumute, restul țărilor intră într-o rundă dură de supraviețuire financiară.
De ce contează: Peste această presiune globală se suprapun problemele noastre: cheltuieli mult peste încasări și reforme amânate. România a evitat, deocamdată, retrogradarea la junk, dar încrederea scăzută ne costă: investitorii cer dobânzi mari ca să ne mai împrumute. Cine promite măriri trebuie să spună și de unde aduce banii și cu ce cost.
Ce nu vezi în titluri
România are o datorie la jumătate față de Grecia. De ce ne împrumutăm mai scump?
Grecia, țara care a fost aproape de default, se împrumută azi mai ieftin decât noi: 4,22%, față de 6,71%, pentru titlurile pe zece ani, în septembrie.
Pare pe dos: grecii au o datorie de aproximativ 140% din PIB, noi de 60%. Dar investitorii se uită și încotro mergi. Datoria Greciei scade raportat la economie. A noastră crește.
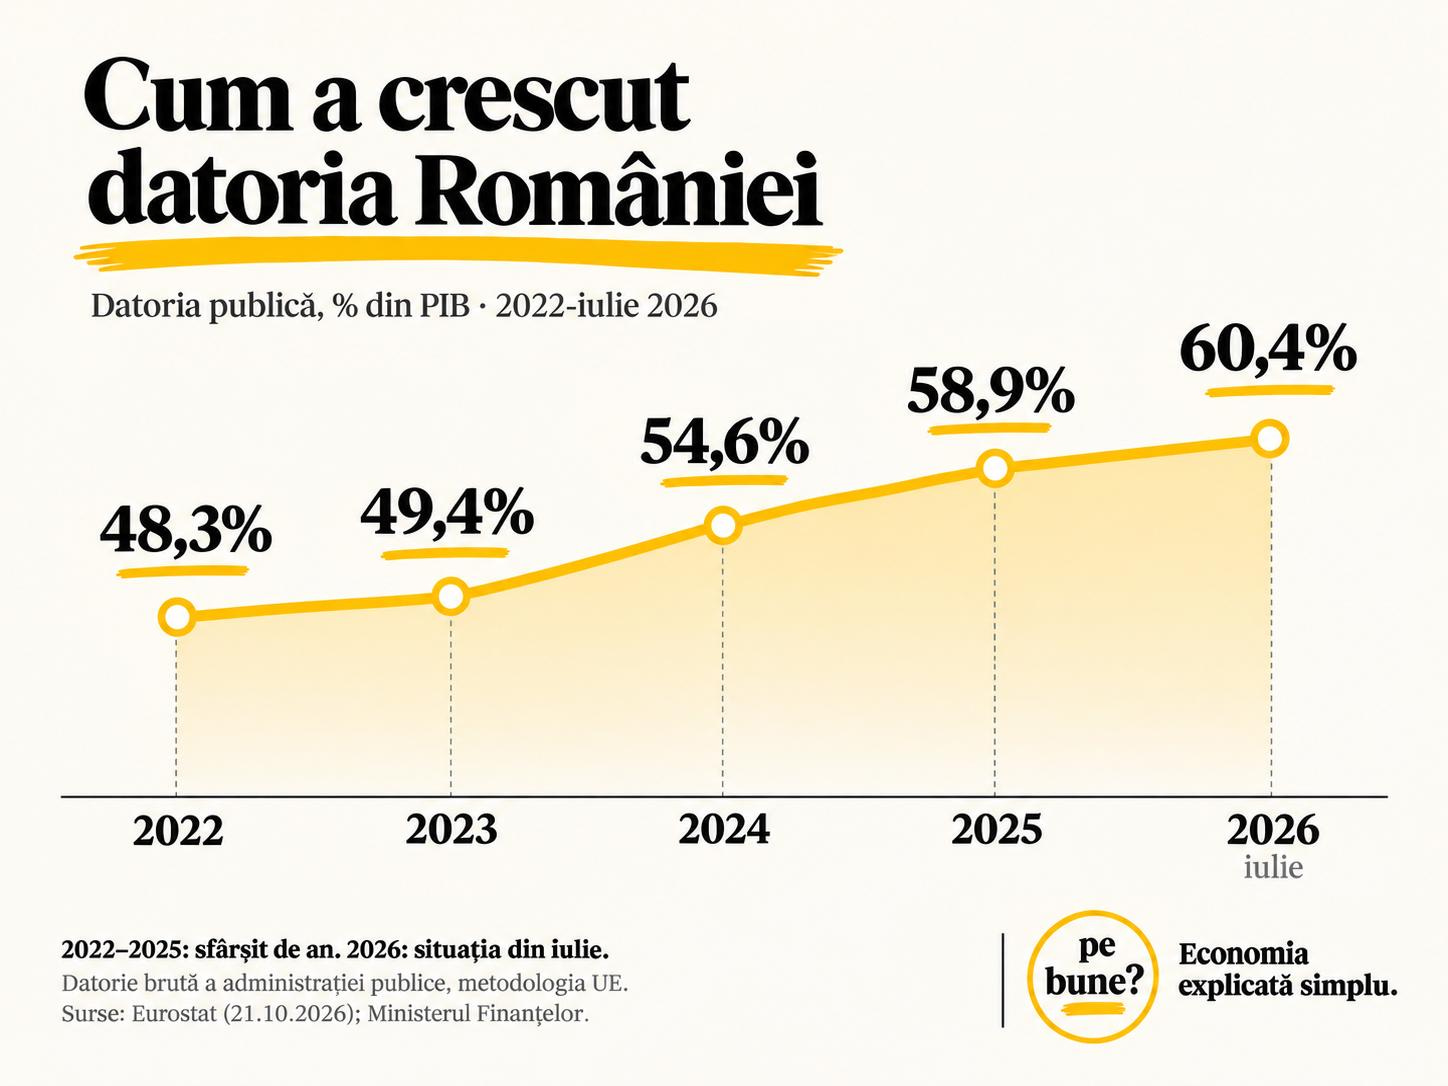
În 2025, statul grec a cheltuit mai puțin decât a încasat, chiar și după plata dobânzilor. Noi am avut cel mai mare deficit din UE. Ca într-o familie: poți duce un credit mare dacă veniturile îți ajung. Unul mai mic devine apăsător dacă te împrumuți și pentru cumpărăturile lunii.
Grecii mai au un avantaj: împrumuturi vechi cu termene lungi și dobânzi mici. În plus, ei se împrumută în euro. Noi, și în lei, iar investitorii cer în plus pentru riscul valutar.
Trei lucruri care merită atenția ta
Marea Neagră, cea mai periculoasă rută maritimă din lume
Așa descrie Financial Times Marea Neagră pentru marinarii de pe navele comerciale: cel puțin 40 de oameni au murit anul acesta, aproape dublu față de Strâmtoarea Ormuz. Atacurile repetate asupra navelor au dat peste cap și piața asigurărilor.
De ce contează: Primele de asigurare uriașe cresc costul transportului pentru petrol și cereale. Iar factura finală se întoarce, bineînțeles, la noi, sub formă de prețuri mai mari la mâncare și carburanți.
Microsoft, gata să renunțe la un sfert din forța sa de muncă globală
Gigantul Microsoft a pus pe masă o ofertă compensatorie pentru aproximativ 60.000 de angajați: cine alege să plece de bunăvoie primește un pachet financiar generos. Nu înseamnă că vor pleca toți, dar mutarea arată cât de agresiv se reorganizează compania ca să își mute resursele spre inteligența artificială.
De ce contează: Presiunea AI-ului se simte deja cel mai tare la debutul în carieră. Cercetătorii de la Stanford observă o scădere a angajărilor pentru tineri pe pozițiile cele mai expuse automatizării.
Binance promite că plătește paguba
După un atac în care hackerii au furat criptomonede de peste 6 miliarde de dolari, Binance spune că va acoperi integral pierderile. Compania a anunțat deja că a înlocuit 90% din activele sustrase din bani proprii.
De ce contează: Românii sunt printre europenii cei mai interesați de cripto. Potrivit estimărilor BNR, România e pe primul loc între cele 21 de țări UE analizate, iar portofoliile românilor ar putea ajunge la 12 miliarde de euro. Un incident de asemenea amploare privește, așadar, și economiile de aici.
Cine câștigă / Cine pierde
Câștigătorul săptămânii: fondurile de investiții
Tot mai mulți români își pun economiile în fonduri de investiții. La finalul lui septembrie, numărul investitorilor a ajuns la 1,52 de milioane, cu 50% mai mulți decât în iunie 2025. Banii administrați de fondurile locale au crescut cu 26,5% de la începutul anului.
Cum funcționează? Banii tăi sunt adunați cu ai altor investitori, iar o firmă specializată îi investește în acțiuni, obligațiuni sau alte active. Tu alegi fondul, iar administratorul lui decide ce cumpără și ce vinde, după regulile fondului, în schimbul unor comisioane. Unele fonduri sunt disponibile și în aplicațiile băncilor.
De ce contează: Poți începe cu sume mici, fără să urmărești zilnic bursa. Dar faptul că investești printr-o bancă nu înseamnă că ai un depozit garantat: poți câștiga, dar poți și pierde.
Pierzătorul săptămânii: Franța
Franța e prinsă între presiunea străzii și factura datoriilor. Fitch i-a păstrat nota A+, dar a schimbat perspectiva în „negativă”, un avertisment că ar putea urma o retrogradare.
Statul francez are unul dintre cele mai generoase sisteme de protecție socială din Europa: pensiile, sănătatea și celelalte prestații sociale însumează aproape 32% din PIB, mult peste media UE. Totuși, oamenii ies în stradă, nemulțumiți de scumpiri și de serviciile publice.
De ce contează: La fel ca în România, francezii cer venituri mai mari și servicii mai bune. Dar statul cheltuiește deja mai mult decât încasează.
EconoMitul ediției
„De ce să strângă oamenii cureaua, când BNR poate porni tiparnița de bani?”
Dacă statul cheltuie mai mult decât încasează, soluția pare simplă, nu? Pornești tiparnița și acoperi gaura. Fără taxe mai mari, fără tăieri, fără împrumuturi.
Doar că aici e capcana: banii au valoare prin ceea ce poți cumpăra cu ei - bunuri și servicii pentru care este nevoie de muncă, producție și energie. Dacă tipărești mai mulți bani, dar economia produce la fel, nu apare bogăție nouă. Apar doar mai mulți lei care se bat pe aceleași produse.
Un exemplu extrem este Zimbabwe, unde statul și-a finanțat cheltuielile prin tiparniță în anii 2000. În noiembrie 2008, inflația lunară a fost estimată la aproape 80 de miliarde la sută. Oamenii cumpărau lucruri obișnuite cu teancuri de bani.
Tiparnița nu șterge, așadar, nota de plată. O mută în prețuri mai mari, în economii care își pierd valoarea și în salarii care cumpără mai puțin. Adică în inflație. În cele din urmă, tot oamenii plătesc.
Gândul cu care rămâi
Deficitul nu e o abstracție contabilă sau o problemă a Ministerului de Finanțe: este suma promisiunilor făcute fără acoperire, a risipei și a reformelor amânate.
E firesc să vrem venituri mai mari. La fel de firesc este să cerem ca statul să facă ordine în banii pe care îi are deja. Iar când politicienii vin cu noi promisiuni, să-i întrebăm de unde.
Pentru că dacă statul ne dă astăzi o sută de lei din împrumuturi și ne ia mâine două sute ca să acopere deficitul, generozitatea lor devine paguba noastră.
Ne reîntâlnim peste o săptămână. Mai multe explicații simple, fără jargon, găsești în seria PE BUNE de pe Instagram, Facebook și TikTok.
