


În urmă cu cinci ani, Banca Națională a Austriei i-a întrebat (și) pe români: dacă ar vinde o mașină și ar putea alege moneda în care să primească banii, ce ar prefera?
56% au răspuns: euro. De atunci, proporția a mai crescut. Nu pentru că România ar fi adoptat între timp moneda europeană. N-a făcut-o. Dar pentru tranzacțiile mari, euro a devenit de ani buni un fel de limbă comună.
România nu a adoptat euro oficial. Dar o parte importantă din economie îl folosește deja ca reper mental pentru prețuri, economii, contracte și tranzacții.
De aceea, cursul nu este doar o poveste despre cei care au valută. Este și despre cei care n-au niciun euro în cont, dar cumpără într-o economie care gândește din ce în ce mai des în euro.
În ediția de astăzi vorbim despre noul record al euro, despre ce înseamnă el pentru banii tăi și de ce am ajuns să calculăm atâtea prețuri în euro, deși ne primim salariul în lei.
Povestea săptămânii
Prețul caselor se discută în euro. Mașinile se compară în euro. Chiriile, leasingurile sau anumite contracte se raportează frecvent tot la euro. Iar când spunem că un apartament „costă 120.000”, aproape nimeni nu mai întreabă „120.000 de ce?”.
Și mai este ceva mai greu de măsurat, dar ușor de observat: euro a devenit reperul mental al românilor pentru valoare.
Mult timp, am putut aproape să uităm de asta. Cursul leu/euro s-a mișcat atât de puțin încât pentru mulți părea doar un număr pe care îl mai vedeai din când în când la bancă sau la casa de schimb.
Când euro se mișca cu câțiva bani într-un an, era ușor să-l tratezi ca pe un decor. Acum, după o depreciere mai rapidă, decorul s-a mișcat și el: de la 5,09 lei pentru un euro la sfârșitul lui aprilie, la 5,34 lei la începutul lui octombrie. Aproape 5% în mai puțin de șase luni.
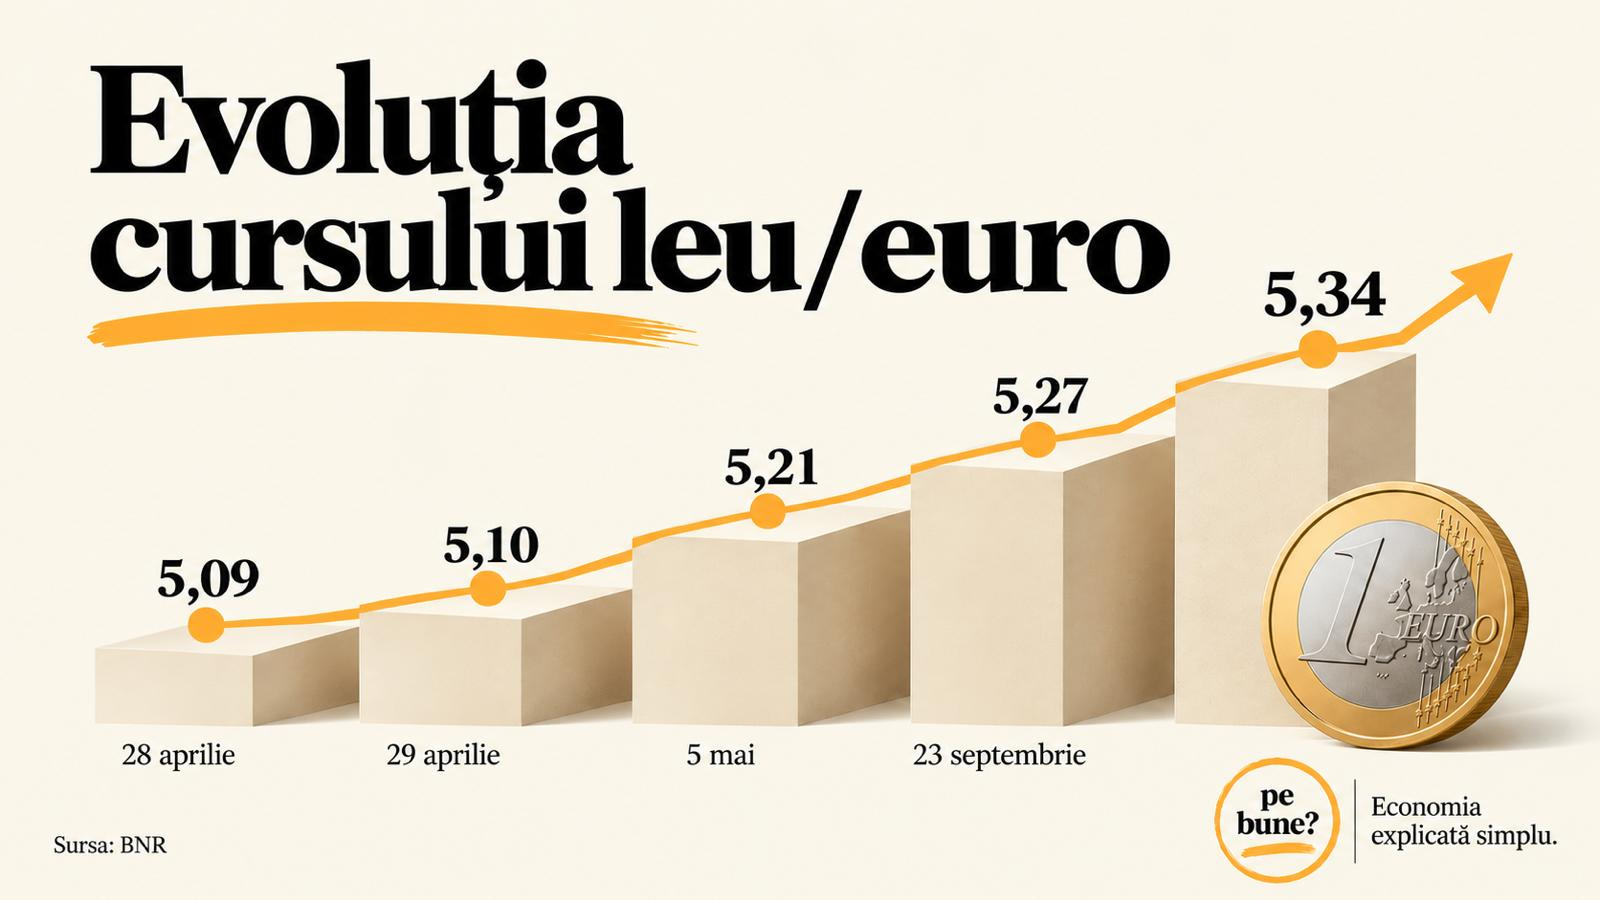
Nu pare enorm. Dar dacă ai de cumpărat 1.000 de euro, diferența dintre 5,09 și 5,34 înseamnă încă 250 de lei. La 10.000 de euro, sunt 2.500 de lei. La un apartament, un avans sau un leasing, suma începe să doară.
Leul a fost lovit din plin de instabilitatea politică și a început să piardă teren odată cu moțiunea de cenzură din primăvară împotriva guvernului. Căderea executivului și blocajul prelungit în numirea unui nou premier au accentuat rapid devalorizarea.
Rezervele valutare ale Băncii Naționale au scăzut cu aproape 5 miliarde de euro doar în luna septembrie. BNR nu a confirmat oficial că a folosit acești bani pentru a susține leul. Totuși, în lumea financiară, o scădere atât de abruptă a tras imediat un semnal de alarmă.
A fost momentul în care mulți investitori au început să renunțe la activele în monedă națională: au închis depozite în lei, au vândut acțiuni de pe Bursa de Valori București și au schimbat banii în euro. Această cerere bruscă de valută a tras leul în jos.
„N-am credite în euro, așa că nu mă afectează”
Toate aceste mișcări de pe piețele financiare lasă rece o mare parte a populației. Cei mai mulți dintre noi își primesc salariul în lei și cumpără tot în lei. Mulți cred că afectați sunt doar cei cu credite în valută.
Totuși, poți să fii plătit exclusiv în lei, să n-ai niciun credit în euro și să nu fi cumpărat valută de luni întregi și tot simți cursul. Cel mai simplu se vede la lucrurile mari. Un apartament de 100.000 de euro costa 500.000 de lei la un curs de 5 lei. La 5,30 lei, același apartament înseamnă 530.000 de lei. Aceeași casă. Cu 30.000 de lei mai mult.
Și nu trebuie să cumperi o casă ca să apară diferența. Există leasinguri, abonamente și contracte în care prețul este stabilit în euro, iar factura vine în lei. Când cursul urcă, urcă și suma pe care o scoți din cont.
Gândește-te doar că, dacă ai plăți lunare legate de euro de 500 de euro, la salariul mediu net de acum, muncești o săptămână pe an doar ca să acoperi diferența de curs.
Euro ajunge și la raft
Aici legătura e mai puțin vizibilă. România cumpără foarte multe lucruri din afară, iar euro este folosit în aproximativ 65% din importurile de bunuri și 72% din cele de servicii.
Importatorul cumpără în euro și vinde în lei. Dacă pentru același euro trebuie să dea mai mulți lei, costul lui crește. Nu înseamnă că orice mișcare de curs apare a doua zi pe eticheta din supermarket. Dar o depreciere a leului poate pune presiune în timp pe prețurile din economie. Așa cum nota și FMI într-o analiză dedicată României, deprecierea leului alimentează direct inflația generală.
Altfel spus: nu trebuie să cumperi euro ca să plătești, indirect, un euro mai scump. Îl plătești pentru mașina importată, în noul telefon pe care vrei să ți-l iei, în abonamentul de telefonie sau de internet și, în general, în toate serviciile și produsele ale căror costuri pornesc din zona euro.
„Atunci de ce nu trecem pur și simplu la euro?”
Mai întâi trebuie să existe o decizie politică limpede și o strategie credibilă pentru adoptare. Țara trebuie să îndeplinească criteriile economice și juridice de convergență înainte ca euro să poată deveni moneda oficială.
Apoi vine partea mai dificilă: să convingi societatea că merită schimbul. Adoptarea euro înseamnă avantaje foarte concrete: dispare riscul de curs între leu și euro, dispar costurile de conversie, iar veniturile și multe dintre obligațiile noastre ar fi în aceeași monedă.
Dar vine și cu o schimbare importantă: România nu ar mai avea propria politică monetară. Dobânzile-cheie și politica monetară ar fi stabilite de BCE pentru întreaga zonă euro, nu separat pentru economia românească.
Pentru unii, acesta este un cost acceptabil pentru stabilitatea și integrarea mai profundă în zona euro. Pentru alții, poate fi percepută ca o „cedare de suveranitate”.
Până când vom ajunge acolo, căci mai e un drum lung de parcurs, rămâne un exercițiu util de făcut în propriul buget: să ne uităm atent la contractele și planurile noastre financiare. În ce monedă este fixată suma, la ce curs se face conversia și din ce venit o plătim, în lei sau în valută? De multe ori, răspunsul la aceste întrebări arată exact cât de expuși suntem la următoarea mișcare a cursului.
Graficul care explică tot
În septembrie 2008, înainte de falimentul Lehman Brothers, o sută de euro valora 360 de lei. Criza financiară a schimbat rapid calculele: leul s-a depreciat, iar cursul a urcat spre 4,20 lei. Au urmat ani cu mișcări mai mici, în care leul a fost una dintre cele mai stabile monede din regiune.
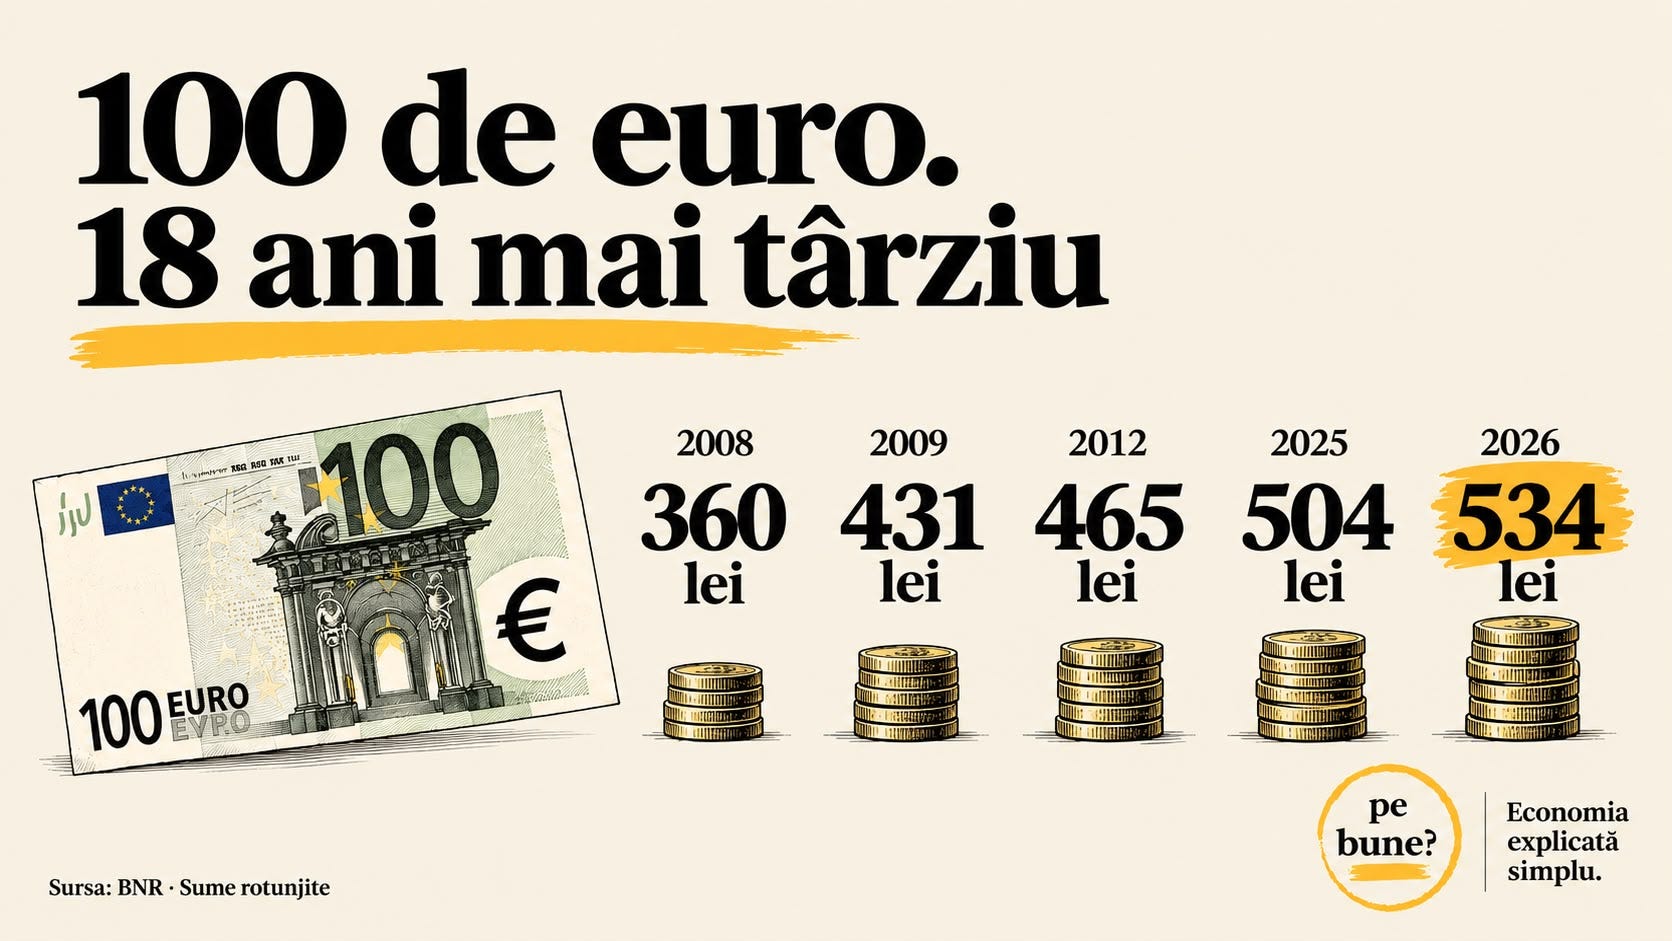
În cartea Economia pe înțelesul tuturor, economistul Lucian Anghel amintește pragurile de curs care păreau cândva imposibil de atins și explică de ce nu ar trebui să spunem niciodată „de atât nu va trece”. În plus, el atrage atenția că perioada de acalmie s-a încheiat: de acum încolo, trebuie să ne obișnuim cu oscilații mult mai mari ale leului decât variațiile mici din ultimul deceniu.
Cifra care contează
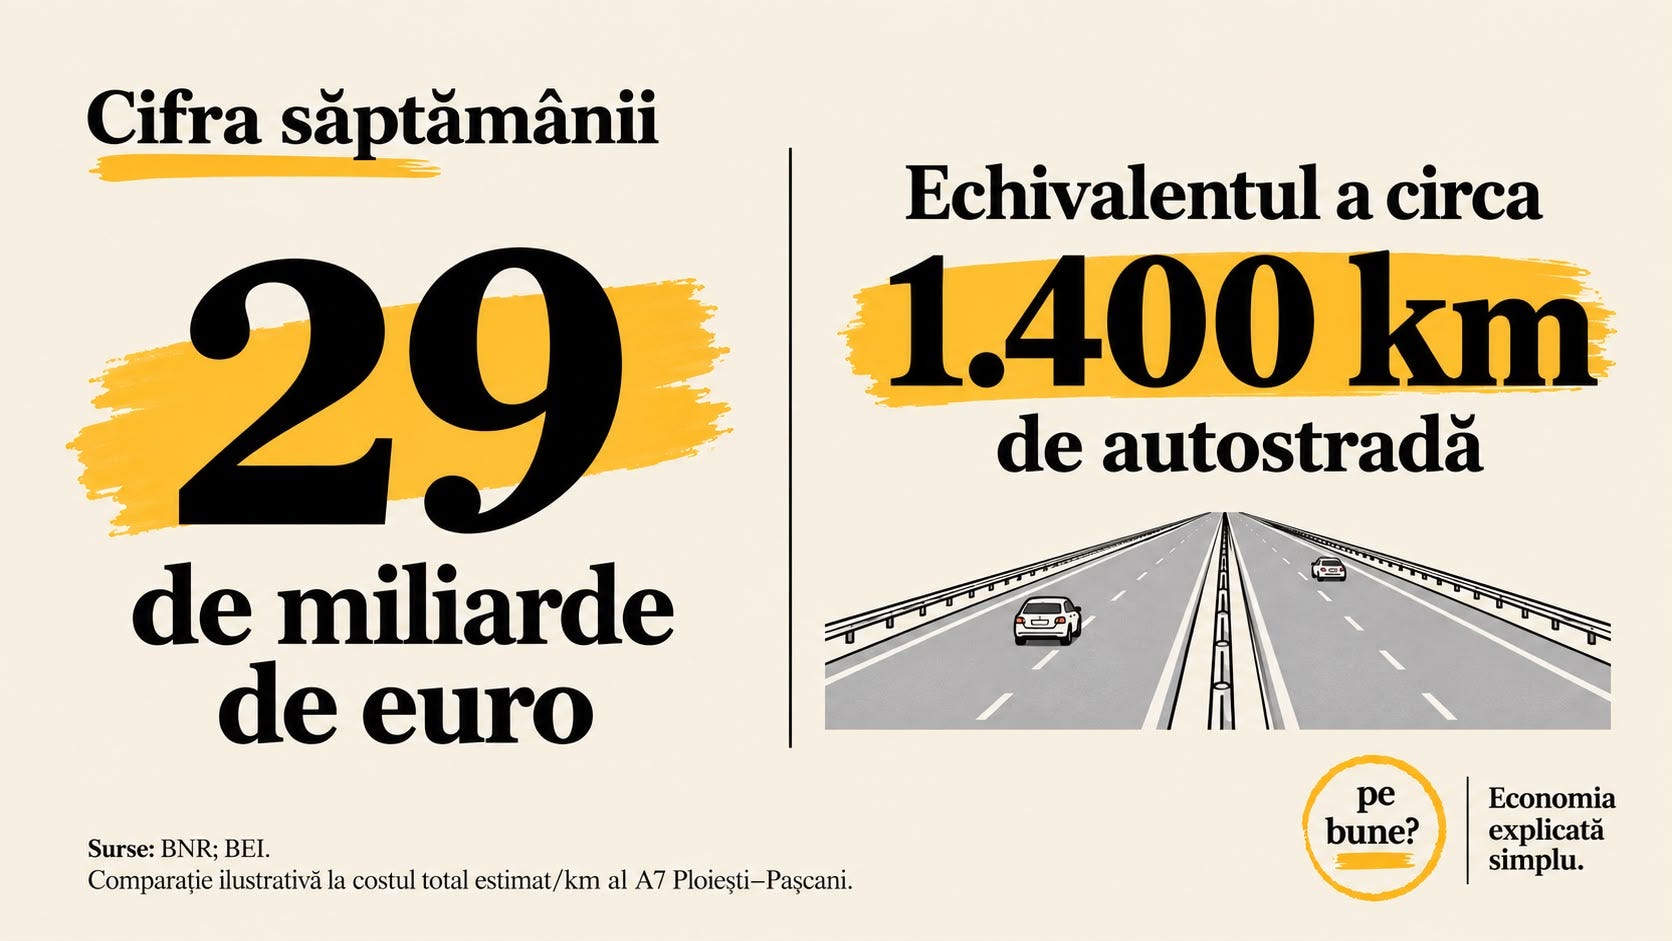
Aceasta este suma pe care românii o au acum în conturi și depozite bancare în valută, arată datele BNR. În urmă cu zece ani, aveau doar 13 miliarde de euro. Practic, economiile în valută ale populației s-au dublat într-un singur deceniu.
Totuși, dincolo de cifra spectaculoasă, există un detaliu esențial: valuta reprezenta aproximativ 37% din banii populației în bănci în 2016, iar astăzi ponderea este de 36%. În paralel cu economiile în euro, au crescut la fel de mult și cele în lei. Asta arată că suma mai mare nu înseamnă o fugă masivă de moneda națională, ci mai degrabă o creștere generală a veniturilor și o dorință firească de a diversifica banii strânși.
Ce nu vezi în titluri
PNRR s-a încheiat. Dar ce facem cu restul miliardelor?
După PNRR, tentația e să rămânem cu impresia că „s-au terminat banii europeni”. Nu s-au terminat, România are în continuare la dispoziție aproximativ 31 de miliarde de euro prin fondurile structurale și de coeziune pentru perioada 2021-2027. La jumătatea lui 2026, absorbția efectivă era însă de aproximativ 25%, potrivit Consiliului Fiscal.
Pentru că nu e suficient să ai bani alocați. Trebuie să-i transformi în proiecte terminate. În apă și canalizare. În școli. În transport public.
Fondurile nerambursabile nu acoperă chiar 100% din cheltuieli, pentru că România trebuie să vină și ea cu o cofinanțare. Totuși, ele plătesc cea mai mare parte din investiții fără să adauge întreaga factură la datoria publică.
3 lucruri care merită atenția ta
România a scăpat de „junk”. Deocamdată
S&P a păstrat România în categoria investment grade. În contextul deficitului mare, al tensiunilor politice și al blocajelor bugetare, faptul că ratingul nu a fost tăiat contează foarte mult. Dar perspectiva rămâne negativă. Asta înseamnă că agenția nu spune că problemele s-au rezolvat, ci că România mai are încă timp să le corecteze.
Pe scurt: n-am căzut în „junk”, dar nici n-am ieșit din zona de pericol.
2. Statul îți dă o dobândă mai bună. Pentru el, asta e vestea proastă
Noua ediție Fidelis arată cât de scump a devenit să convingi oamenii să împrumute statul. În septembrie, titlurile obișnuite în lei ofereau 6,30% la doi ani și 7,50% la zece ani. În octombrie, au urcat la 6,60%, respectiv 7,75%. În euro, dobânda la trei ani a crescut de la 4% la 4,50%, iar cea la zece ani de la 6,30% la 6,60%.
Pentru cel care cumpără titlurile, randamentul mai mare sună bine. Pentru buget, înseamnă exact invers: statul trebuie să promită mai mult ca să atragă aceiași bani. La Tezaur, dobânzile au rămas deocamdată la 6,5%-7,5%, în funcție de maturitate.
De ce contează: când statul plătește mai mult să se împrumute direct de la tine, nota de plată se mută tot în bugetul public.
3. G7 deschide robinetul. Se ieftinesc carburanții?
Țările G7 au anunțat că vor elibera până la 100 de milioane de barili de petrol și motorină din rezervele strategice, în următoarele patru luni. Vor să reducă presiunea asupra prețurilor, într-un moment în care crizele internaționale perturbă aprovizionarea.
Ce înseamnă pentru tine? Mai mult petrol și motorină pe piață ar putea tempera scumpirile și în România, unde carburanții depind de cotațiile internaționale. Dar prețul final depinde și de cursul valutar, de taxe și de costurile de transport și distribuție.
Cine câștigă / Cine pierde
Câștigătorul săptămânii: mașinile chinezești
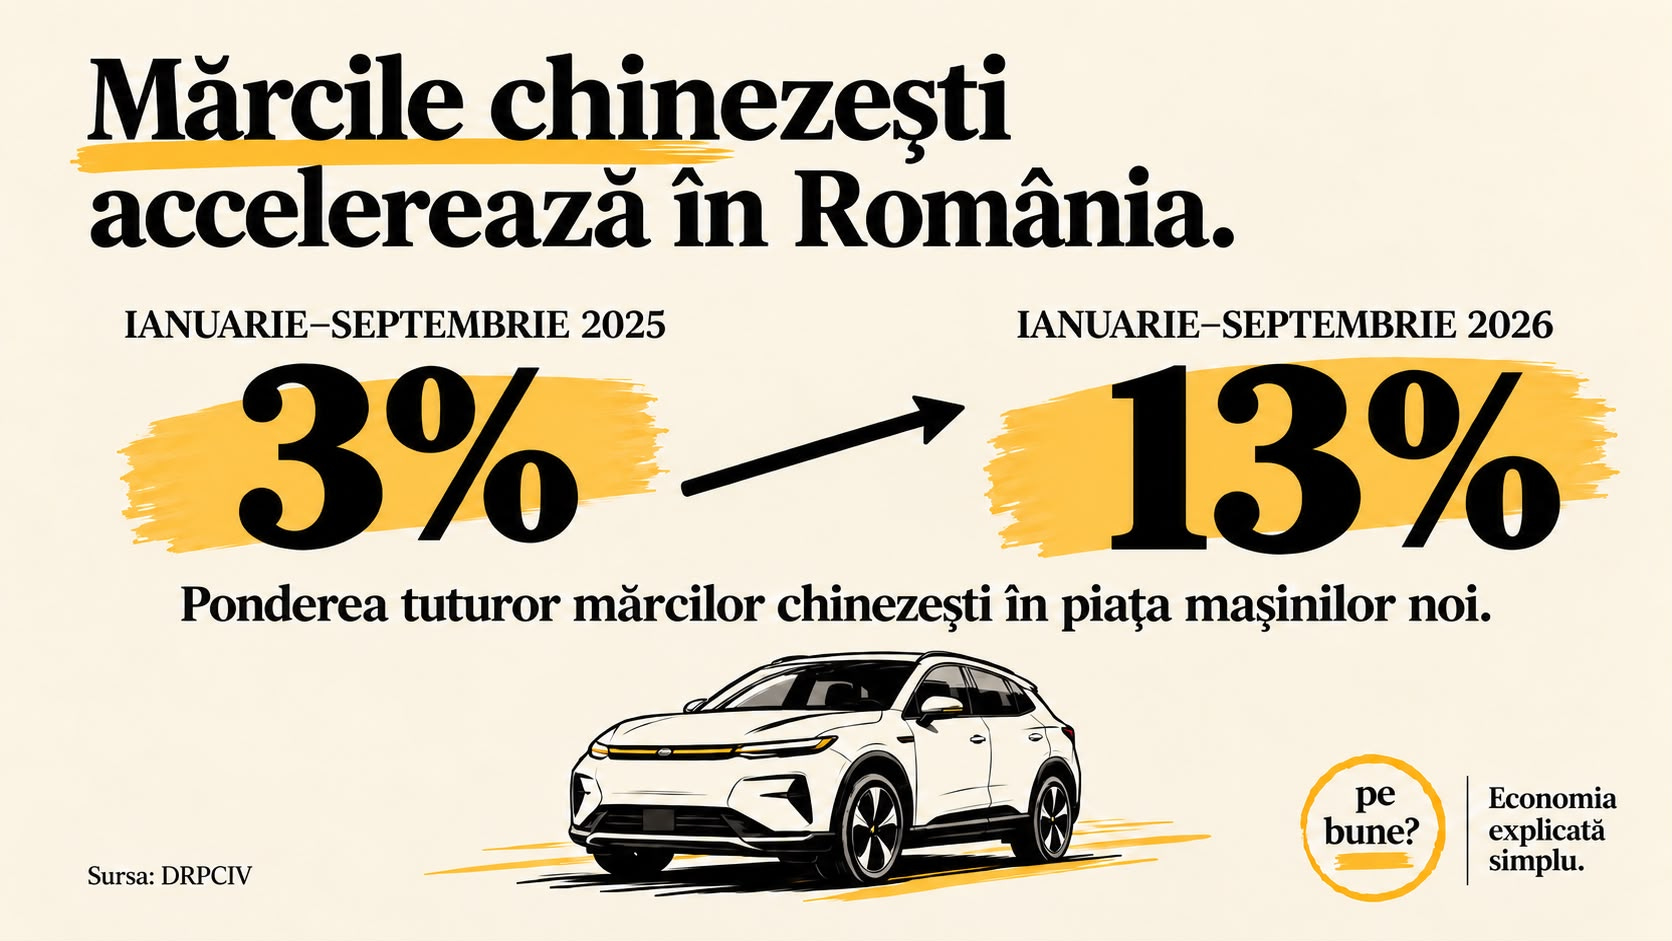
În primele nouă luni din 2026, mărcile chinezești au ajuns la o cotă de piață de 13% în România, un salt uriaș de la doar 3% în aceeași perioadă din 2025. Iar brandul chinezesc BYD a lăsat în urmă nume grele precum Volkswagen sau Renault la înmatriculările de mașini noi, în septembrie, și a urcat direct pe locul patru în topul preferințelor.
De ce contează: Atracția este ușor de înțeles: multe modele promit mai multe dotări și mai multă tehnologie pentru același buget. Totuși, diferența de preț de la achiziție merită pusă lângă câteva întrebări foarte practice: cine o repară, cât aștepți după piese și cine îți asigură garanția?
Pierzătorul săptămânii: statul român (și noi toți)
Banii s-au scumpit masiv peste tot. Dacă până și America, reperul banilor din lumea asta, a ajuns să plătească dobânzi de peste 5% ca să se împrumute, restul țărilor intră într-o rundă dură de supraviețuire financiară.
În acest peisaj global tot mai complicat, România se împrumută la dobânzi de junk, chiar dacă a scăpat momentan de o retrogradare. Ca să convingă investitorii străini să cumpere titluri românești, statul este obligat să ofere dobânzi uriașe, de 7,6%. Este cel mai ridicat nivel din Uniunea Europeană.
Ce înseamnă pentru tine? Statul dă tonul în piață, iar când el se împrumută scump, băncile cresc la rândul lor dobânzile pentru firme și populație. Asta înseamnă mai puține investiții publice, rate mai mari la bancă și, cel mai probabil, taxe mai mari la orizont pentru a acoperi gaura din buget.
EconoMitul ediției
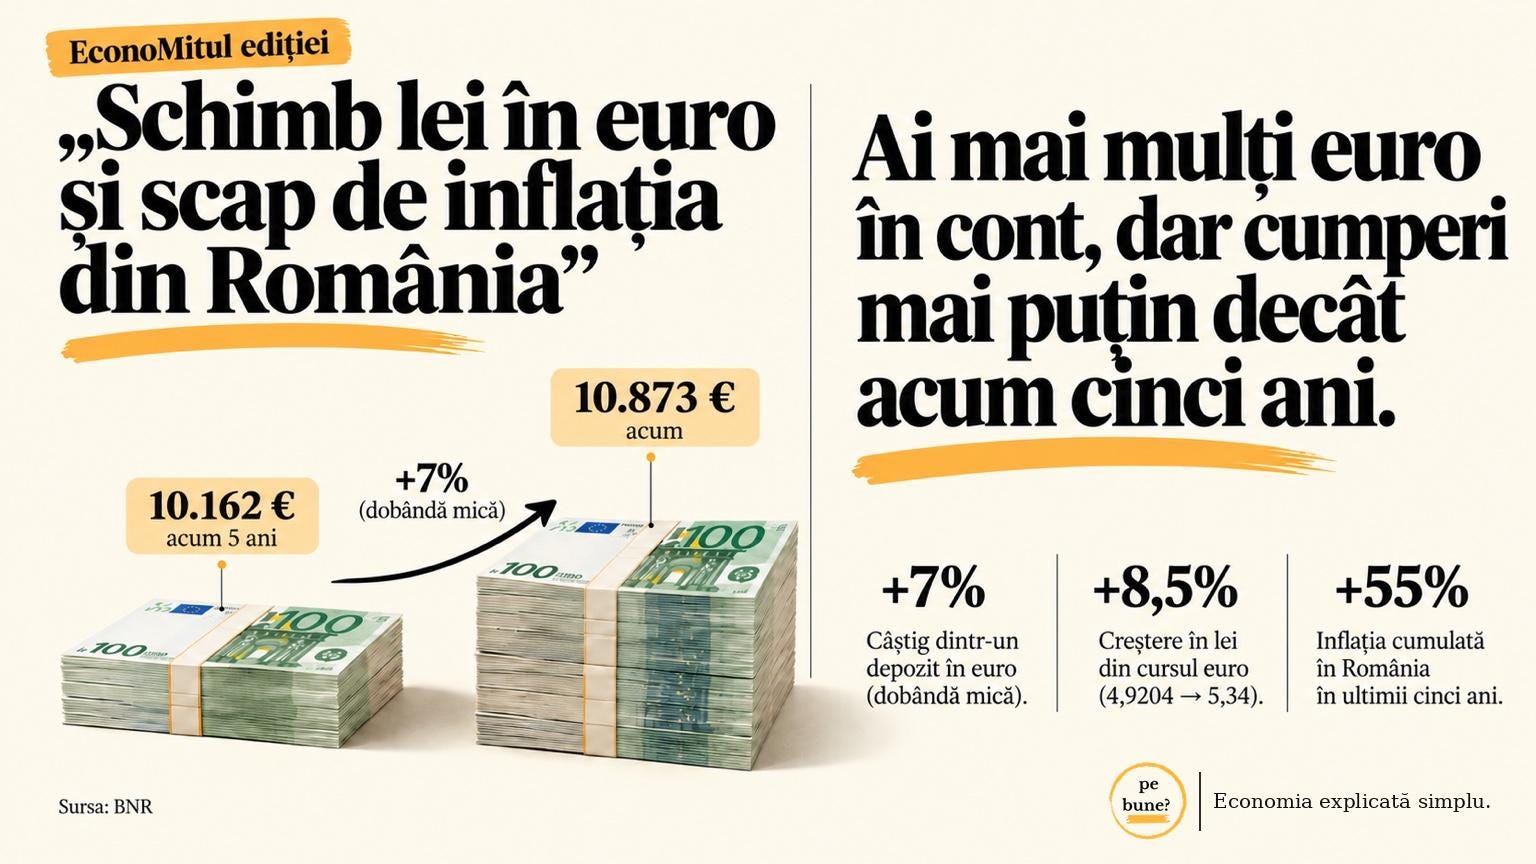
„Schimb lei în euro și scap de inflația din România”
Pe bune?
Dacă acum cinci ani schimbai 50.000 de lei în euro, primeai în jur de 10.130 de euro. Dacă îi țineai într-un depozit, astăzi ai avea aproximativ 10.835 de euro. Transformați înapoi în lei la cursul de azi, înseamnă vreo 58.000 de lei. Câștig pe linie, nu?
Nu chiar. În acești cinci ani, inflația din România a fost de aproape 55%. Asta înseamnă că lucrurile pe care le cumpărai atunci cu 50.000 de lei costă astăzi în jur de 77.000 de lei. Ai mai mulți euro în cont. Ai și mai mulți lei pe hârtie. Dar cumperi mai puțin decât cumpărai acum cinci ani.
Euro este excelent dacă ai de făcut plăți direct în valută: o vacanță, chiria, o rată sau o achiziție mare. Te protejează de scăderea leului, dar nu te scapă de scumpirile generale din magazine. În plus, fiecare schimb valutar vine cu propriul cost: diferența dintre cursul de cumpărare și cel de vânzare îți mănâncă din start o bucată din bani.
Pe scurt: Euro te protejează de cursul valutar, nu de inflație.
Gândul cu care rămâi
România nu a adoptat euro în mod oficial, dar trăim de ani buni într-o „euroizare” neoficială: o economie care calculează, vinde și economisește în euro, chiar dacă salariul vine tot în lei. De aceea, discuția despre trecerea la euro pornește dintr-o realitate pe care o trăim deja în fiecare zi.
Până la o eventuală adoptare oficială, rămâne o întrebare esențială: cum ne facem planurile când venitul este într-o monedă, iar o parte dintre cheltuieli în alta?
Ne reîntâlnim peste o săptămână. Mai multe explicații simple, fără jargon, găsești în seria PE BUNE de pe Instagram, Facebook și TikTok.
