


Statul ne mai dă un indiciu că pensia publică va fi un mizilic. Din 2027, ne propune o nouă opțiune pentru economisire: conturile individuale de investiții, inspirate din sistemul american. Președintele Dan a promulgat zilele trecute legea.
Dacă pensia nu e pe lista ta de priorități azi, e firesc. Însă tocmai cei cu decenii de muncă în față pot evita șocul financiar de la bătrânețe. În ediția de azi vedem cât ne vom putea baza pe stat, când ne vom pensiona și ce opțiuni avem pe cont propriu.
Povestea săptămânii
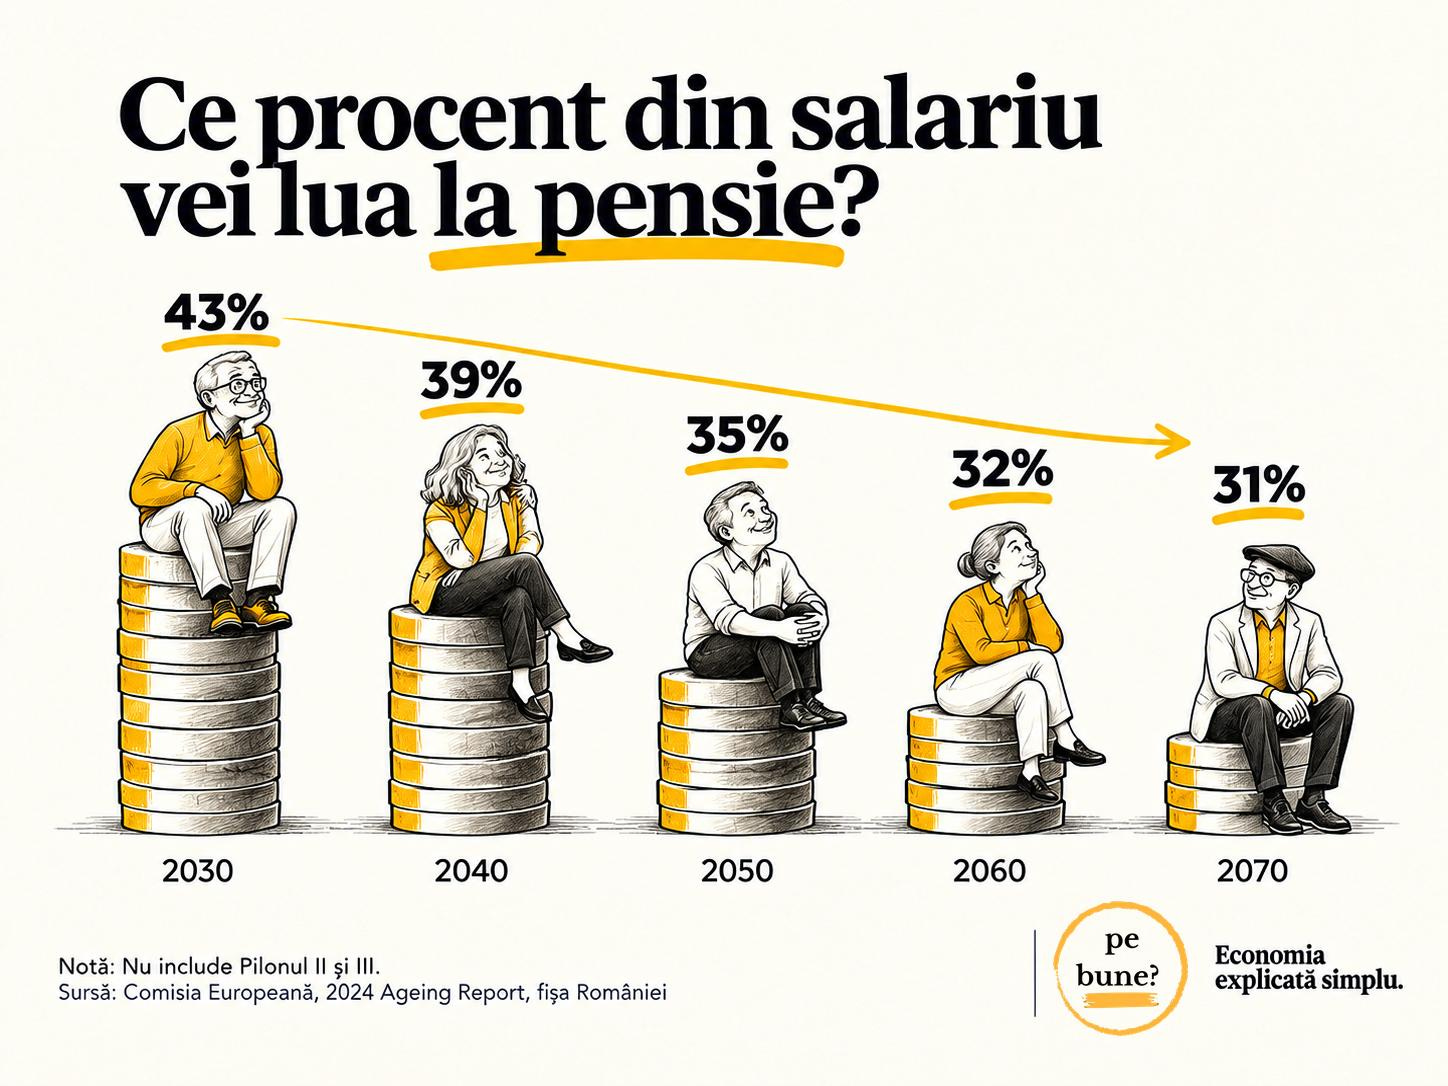
Imaginează-ți că de luna viitoare ar trebui să trăiești doar cu o treime din banii pe care îi primești azi pe card. Aceasta este realitatea care ne așteaptă pe noi, cei care muncim acum și ne vom pensiona în 2050 sau 2070. Asta înseamnă că pensia publica va deveni doar o sumă minimă de bază, iar fără alte surse construite din timp, trecerea la pensie va fi un moment greu de gestionat.
De ce vom ajunge aici?
Suntem tot mai puțini cei care muncim și tot mai mulți cei care au nevoie de pensie. Agenția Moody’s avertizează că scăderea numărului de angajați va pune presiune pe bugete, iar datele Eurostat arată că populația UE va intra într-un declin constant după 2029. În România, presiunea va lovi cel mai dur din 2030, odată cu pensionarea „decrețeilor”.
Azi avem deja 8 pensionari la 10 salariați, iar raportul se va deteriora și mai mult. În 2025, diferența dintre contribuții și cheltuielile cu pensiile a fost de peste 52 de miliarde de lei. Adică banii necesari pentru a plăti pensia medie a aproape 1,5 milioane de oameni într-un an.
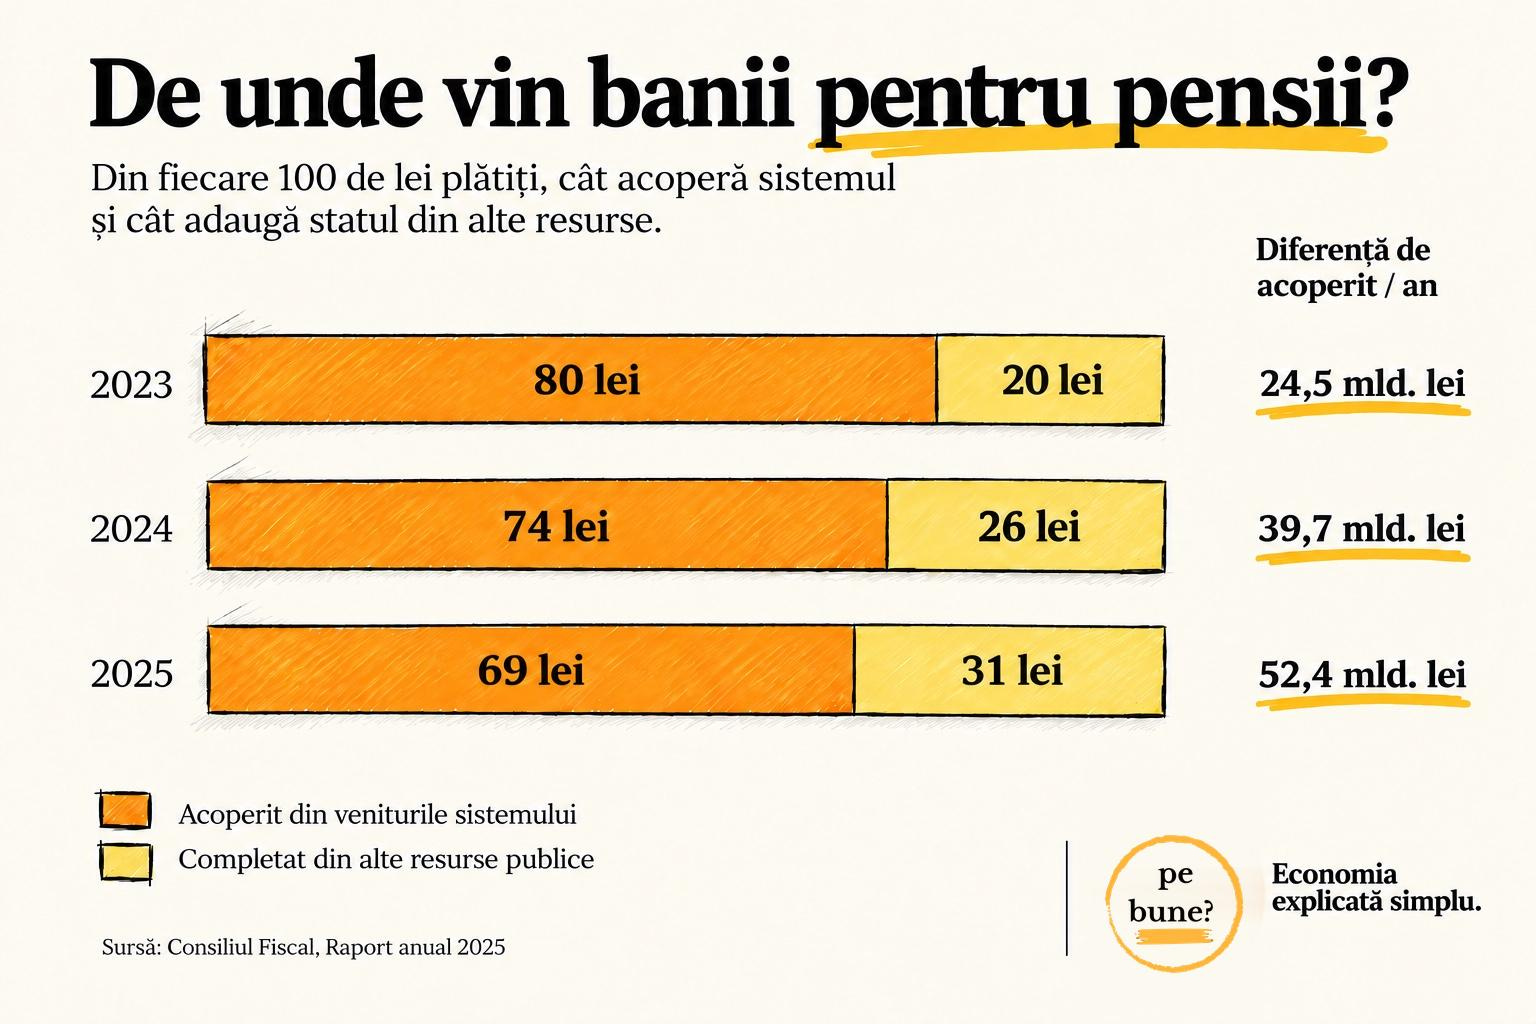
Diferența este acoperita din bugetul de stat, care se finanțează din taxe și împrumuturi. Asta pune presiune pe aceiași bani din care sunt plătite școlile, spitalele și infrastructura.
Creșterea inevitabilă a vârstei de pensionare
Când banii nu ajung, una dintre soluțiile statului este să ne pună să muncim mai mult. În România, vârsta standard pentru femei urcă treptat la 65 de ani până în 2035. Însă legea prevede ajustarea ei după speranța de viață, așa că pentru generațiile tinere 65 de ani nu e un prag bătut în cuie.
În Europa se merge deja mai departe: Germania aplică 67 de ani pentru cei născuți după 1964, Danemarca a stabilit 70 de ani pentru cei născuți după 1971, iar în Suedia sau Italia proiecțiile indică tot pragul de 70 de ani.
Cum ne completăm pensia: instrumente obligatorii și opțiuni proprii
Pilonul II (pensia privată obligatorie): Aproape 8,5 milioane de români au un cont aici. Din cei 25% reținuți pentru pensie din salariu, 20,25% merg la stat, iar 4,75% merg în contul tău privat, unde sunt investiți. Un calcul APAPR arată că cineva care a câștigat salariul mediu și a contribuit constant din 2008 avea peste 60.000 de lei adunați.
Pilonul III (pensia facultativă): Un cont voluntar unde poți pune bani în plus, cu opțiunea ca și angajatorul să contribuie ca beneficiu salarial. În 2026, contribuția medie lunară a fost de aproximativ 159 de lei.
Noile conturi de economii și investiții (din 2027): Inspirate din sistemul american 401(k), vor permite investiții directe în acțiuni, obligațiuni și fonduri, oferind avantaje fiscale (la depunere sau la retragere) dacă păstrezi banii până aproape de pensionare.
Investițiile pe cont propriu: Poți completa venitul prin ETF-uri la bursă, titluri de stat (Fidelis/Tezaur) sau imobiliare.
Graficul care explică tot
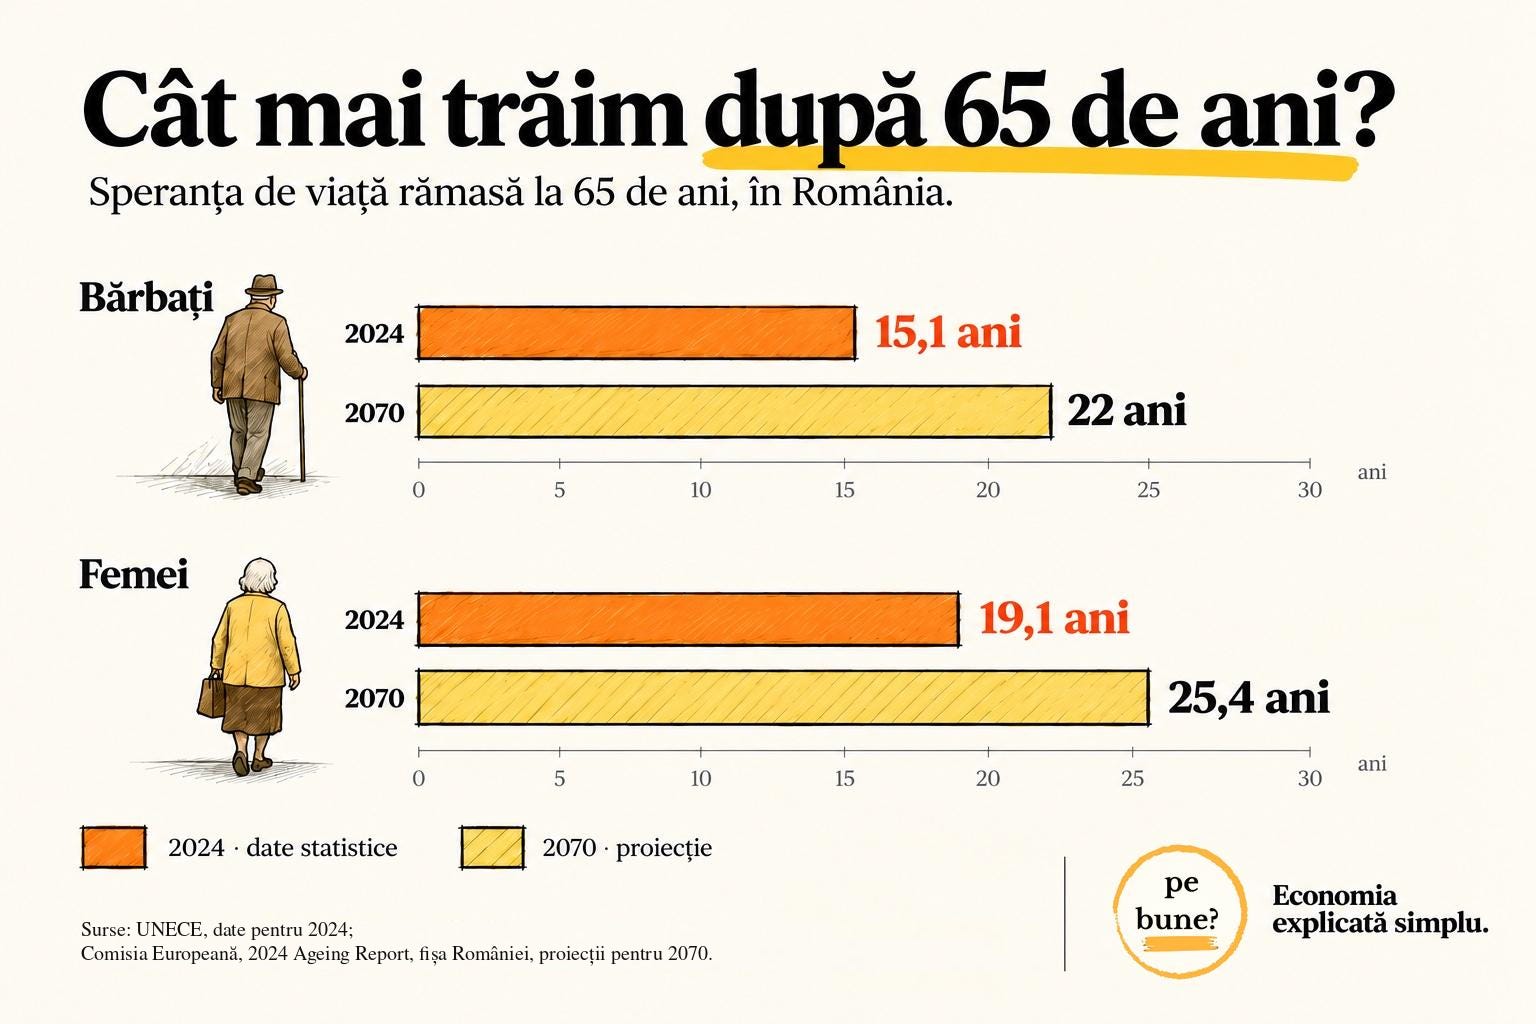
Dacă îți spui că nu are rost să economisești pentru pensie fiindcă „oricum n-o mai apuci”, s-ar putea să greșești și să ai în față mai mulți ani decât îți imaginezi. Și asta pentru că, pe termen lung, speranța de viață este proiectată să crească.
Graficul arată anii de viață rămași după 65, nu durata pensionării, care depinde și de vârsta la care ieșim din muncă. Sunt medii și proiecții, nu predicții pentru fiecare om.
Cifra care contează:
237 de miliarde de lei
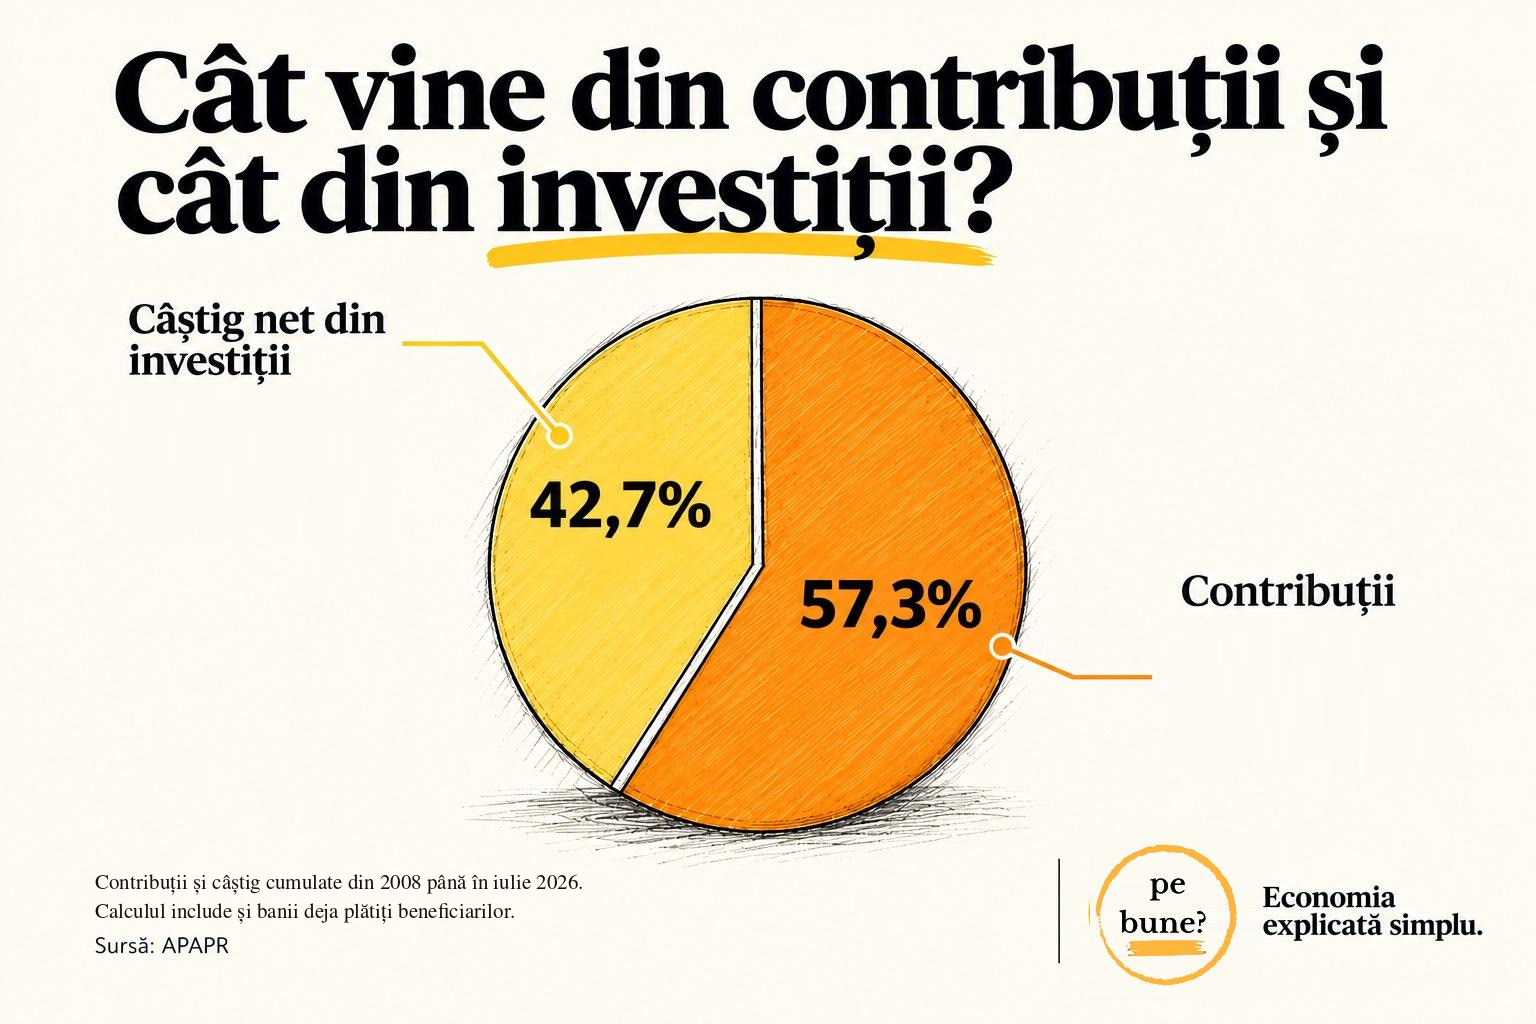
Atât aveau românii în conturile din Pilonul II la sfârșitul lui septembrie. Suma înseamnă aproximativ 12% din PIB-ul anual al României. Ca reper, este aproape cât produce întreaga economie într-o lună și jumătate.
Banii vin din contribuțiile reținute din salarii, dar și din câștigurile obținute prin investirea lor. Din 2008 până la momentul acestui calcul, fondurile au avut un randament mediu de 8,9% pe an.
Ce nu vezi în titluri
Ce fac diferit țările cu cele mai bune sisteme de pensii din lume
Olanda, Danemarca și Islanda sunt în topul celor mai perfomante sisteme de pensii din lume, conform „Marsh CFA Institute Global Pension Index 2026”. În aceste țări, pe lângă pensia publică, există și o pensie legată de locul de muncă: angajatul pune bani într-un fond, iar angajatorul contribuie și el. Participarea este stabilită prin lege sau prin acorduri colective, nu lăsată doar la bunăvoința fiecărei firme.
De ce contează: Lecția oferită de țările din top este că economisirea pentru bătrânețe nu cade doar în grija angajatului. Contribuie și firma. La noi, o contribuție suplimentară a angajatorului, de exemplu la Pilonul III, rămâne opțională.
Trei lucruri care merită atenția ta
Ce probleme mai au bogații
Nici foarte mulți bani nu garantează un loc pentru iaht în portul dorit. Ambarcațiunile sunt tot mai numeroase și mai mari, iar spațiul insuficient. Un operator spune că are trei sau patru solicitări pentru același loc. Tarifele cresc, iar fondurile de investiții cumpără porturi de agrement, atrase de afacere, scrie Financial Times.
De ce contează: într-o lume în care sunt tot mai multe tensiuni sociale, oamenii protestează față de viața scumpă, aflăm că și luxul are probleme cu „parcarea”. Unii calculează dacă le ajung banii până la salariu, alții caută loc pentru iaht. Aceeași economie, griji foarte diferite.
AI-ul intră în contul bancar
Unele bănci americane au început să blocheze agenți AI care intră în conturile clienților și încearcă să facă tranzacții. În unele cazuri, clienții le-au dat chiar ei parolele. Problema este că unii agenți păreau să facă și lucruri pe care utilizatorii nu le ceruseră.
De ce contează: dacă îi dai unui program acces la cont pentru o anumită plată, iar el face și alte transferuri, cine răspunde? Banca, firma care a creat programul sau tu, pentru că i-ai dat parola? Băncile încearcă să stabilească limitele înainte să permită astfel de operațiuni.
Plătești curățenia. De ce s-o faci tot tu?
Airbnb schimbă regulile: gazdele nu-i mai pot obliga pe turiști să schimbe lenjeriile, să ducă gunoiul sau să spele vasele. Asta după ce milioane de turiști s-au plâns, de-a lungul anilor, de cerințele exagerate impuse de proprietari.
De ce contează: Dacă întâlnești solicitări care încalcă politica, le poți semnala platformei. Excepțiile vor fi extrem de rare și legate doar de situații speciale impuse de autoritățile locale.
Cine câștigă / Cine pierde
Câștigătorul săptămânii: București-Ilfov
Economia regiunii a crescut cu 33% între 2019 și 2024, al treilea cel mai mare avans din UE. Capitala și împrejurimile concentrează investiții, servicii și locuri de muncă bine plătite.
Pierzătorii săptămânii: Sud-Muntenia și Sud-Vest Oltenia
În aceeași perioadă, economia din Sud-Muntenia s-a micșorat cu 13,5%, iar cea din Sud-Vest Oltenia cu 11,3%. Ambele sunt printre cele cinci regiuni cu cele mai mari scăderi din UE și produceau mai puțin decât înainte de pandemie, după eliminarea efectului scumpirilor.
Ce înseamnă: diferențele dintre regiuni se adâncesc. București-Ilfov a câștigat teren, în timp ce celelalte două au mers înapoi. Când auzim că „economia României crește”, cifra națională poate ascunde evoluții complet diferite în funcție de zona în care trăiești.
EconoMitul ediției
„Banii de pensie sunt jucați la bursă”
Ai auzit asta de mai multe ori, nu? Da, o parte din banii din Pilonul II ajunge la bursă, în acțiuni. Dar „jucați” sugerează că administratorii pariază cu ei după cum îi taie capul.
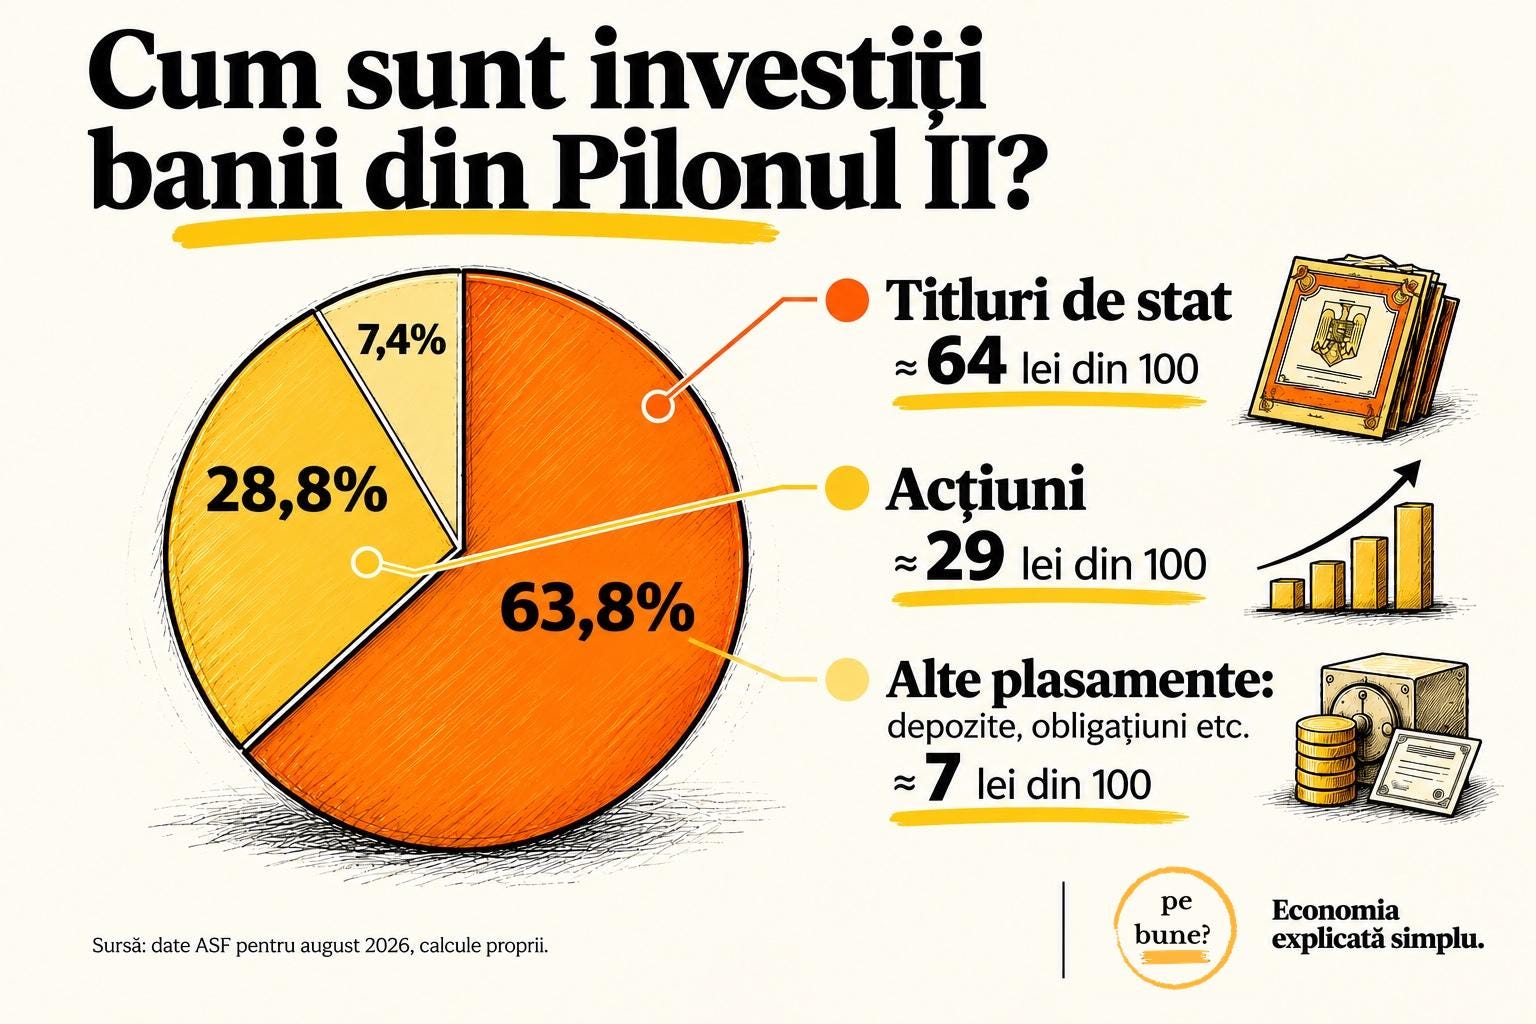
Prin titluri de stat, fondurile împrumută statul și primesc dobândă. Prin acțiuni, cumpără mici părți din companii și pot câștiga din dividende și din creșterea valorii lor.
De ce și acțiuni? Pentru că pensia e o investiție pe termen lung. Istoric, bursa bate inflația. Banii cresc mult mai rapid decât într-un simplu depozit bancar.
Fondurile sunt supravegheate de ASF și respectă limite legale privind unde și cât pot investi. Aceste reguli reduc riscurile, fără să le elimine. În Pilonul II, contribuțiile tale sunt protejate prin lege: la pensionare, suma cuvenită nu poate fi mai mică decât totalul banilor virați. Câștigul din investiții poate varia.
Gândul cu care rămâi
„Mai am timp” poate fi cea mai scumpă greșeală. Acel reflex de a amâna economisirea este exact capcana care ne va forța să recuperăm totul pe ultima sută de metri, un efort aproape imposibil.
Nu știm ce va putea plăti statul peste 20 sau 30 de ani, dar fiecare sumă pusă deoparte din timp construiește un venit suplimentar și ne dă libertate în care ne vom opri din muncă.
Ne reîntâlnim peste o săptămână. Mai multe explicații simple, fără jargon, găsești în seria PE BUNE de pe Instagram, Facebook și TikTok.
