


Când ai plătit ultima dată cash? Dacă trebuie să te gândești, probabil telefonul, ceasul sau cardul rezolvă tot - cafeaua, cumpărăturile, taxiul. Uneori, nici nu mai scoți portofelul.
În zece ani, în România, plățile cu cardul au explodat. Ai zice că avem tot mai puțini bani în numerar. Dar e invers: cash-ul s-a triplat. Azi vedem cum se explică acest paradox. Și de ce cash-ul nu doar că nu moare, ci își schimbă rolul.
Povestea săptămânii
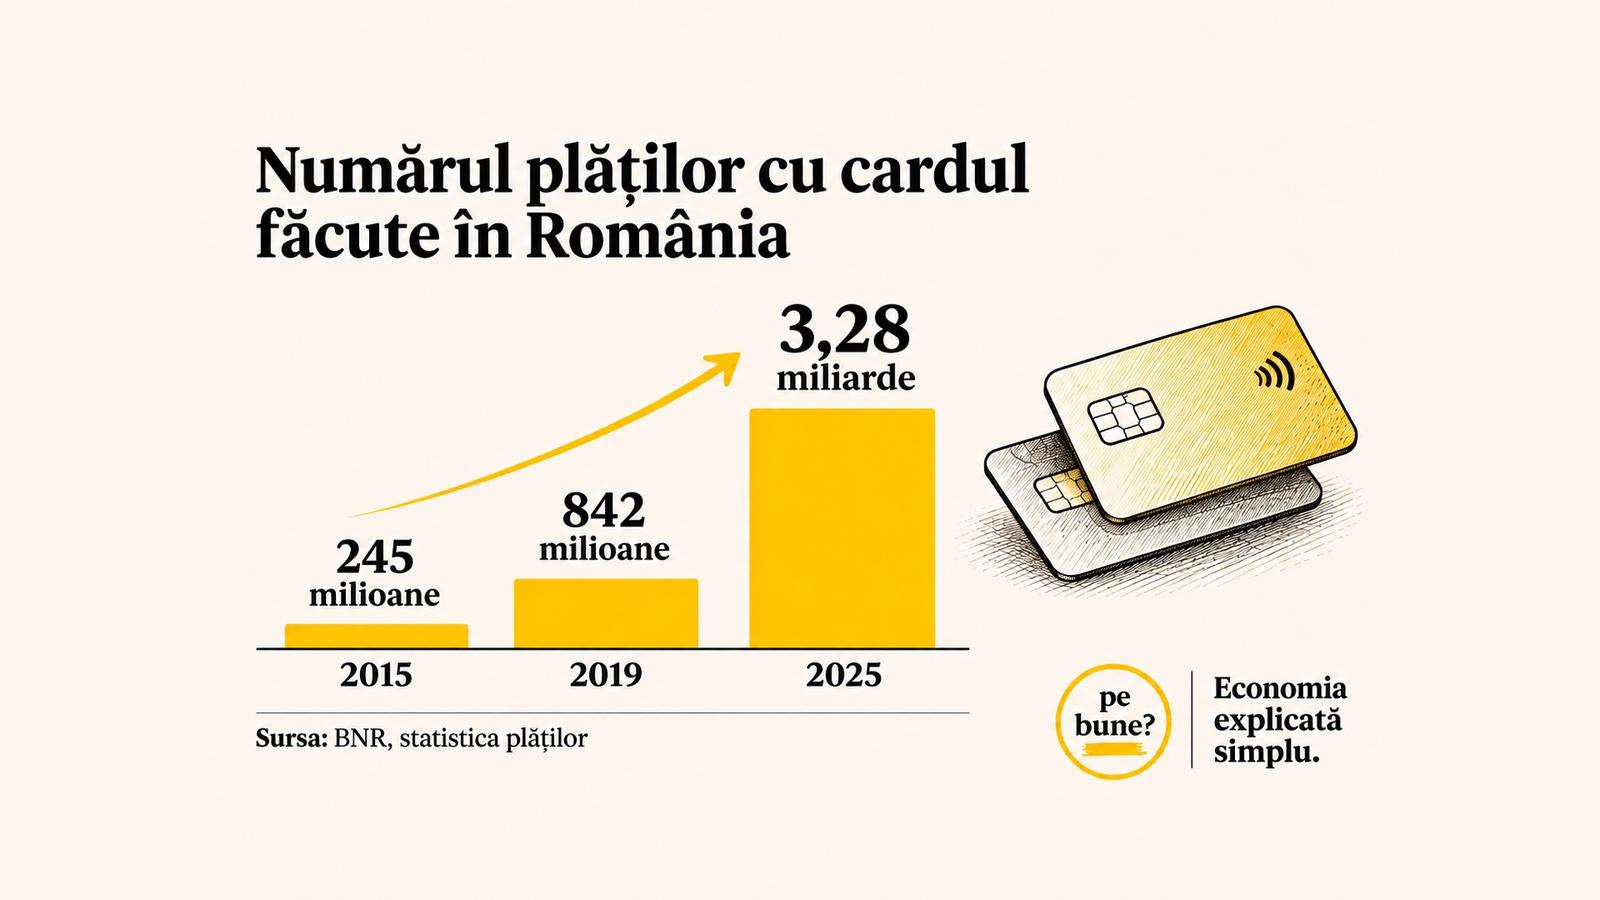
În 2025, am făcut 3,3 miliarde de plăți cu cardul. De 13 ori mai multe decât acum zece ani. Iar valoarea lor a crescut de peste 14 ori.
Și totuși, bancnotele nu au dispărut. La sfârșitul lui 2025, în economie erau aproape 140 de miliarde de lei în numerar. De trei ori mai mult decât în 2015.
Nu sunt banii cheltuiți într-un an. O singură bancnotă de 100 de lei poate plăti azi un prânz, mâine o tunsoare și poimâine niște cumpărături. Ea trece din mână în mână, dar rămâne aceeași bancnotă. BNR știe câți bani există, dar nu numără câte plăți se fac cu ei.
De unde atâta cash? Vei spune că economia și prețurile au crescut, iar cash-ul odată cu ele. Da, perfect adevărat. Un coș de cumpărături care costa atunci 100 de lei cere azi mai multe bancnote. Raportat la PIB, numerarul e cam aceeași felie ca în 2015: în jur de 7%. Dar creșterea numerarului nu poate fi explicată doar prin inflație, de vreme ce tot mai multe cumpărături sunt plătite cu cardul.
Plata care nu lasă urme
O parte din bani circulă fără factură și venit declarat: o lucrare plătită meseriașului „în mână”, munca fără contract sau partea de salariu primită „în plic”. Numerarul face aceste încasări mai ușor de ascuns, pentru că nu lasă urma unui transfer bancar.
Dimensiunea fenomenului este estimată la 29% din PIB, potrivit unui studiu realizat pentru Parlamentul European, citat și de OCDE. Asta nu înseamnă că 29% din numerar este folosit pentru plăți nedeclarate. Nu știm câți dintre banii aflați în circulație trec prin această parte a economiei.
Cele două Românii: una plătește cu telefonul, alta nu are nici cont bancar
Pentru mulți dintre noi, cardul a devenit atât de banal încât pare că toată lumea trăiește la fel. Nu e așa. Aproximativ 30% dintre români nu au încă un cont bancar, cea mai mare pondere din UE. Doar unul din zece bancomate se află în afara orașelor. Iar un sfert dintre angajați încă își primesc salariul cash.
Banii de la saltea și banii de „în caz că”
Poți plăti zilnic cu telefonul și totuși să ai un plic cu bani acasă. Pentru mulți, sertarul, seiful sau celebra saltea țin loc de cont de economii.
Nu știm câți bani țin românii „la saltea”. Știm însă că suntem printre europenii din regiune care au cea mai puțină încredere în bănci. Asta poate explica o parte din preferința pentru economiile păstrate acasă. Iar banii aceștia intră în totalul numerarului în circulație chiar dacă luni întregi nu cumpărăm nimic cu ei.
Dar poți avea încredere în bancă și totuși să vrei să ai cash la îndemână. În Marea Britanie, numerarul reprezintă doar 8% din numărul total al plăților, față de 50% în urmă cu zece ani. Iar Financial Times observă un paradox: britanicii folosesc tot mai rar numerarul, dar valoarea bancnotelor în circulație crește.
Nordul Europei părea un teritoriu cashless. În Danemarca, scrie The Economist cu umor, băncile țin atât de puțini bani fizici încât hoții nici nu se mai obosesc să le jefuiască. Suedezii plătesc digital 90% din cumpărături. Și totuși, Banca Centrală a Suediei le-a recomandat recent oamenilor să țină acasă aproximativ 1.000 de coroane cash pentru fiecare adult.
Care e explicația? O pană de curent sau un atac cibernetic poate bloca plățile digitale. Amenințarea războiului face această rezervă și mai importantă. Iar la nivel european există și preocuparea că prea multe plăți depind de două companii americane: Visa și Mastercard.
Efectul se vede în cifre. Valoarea bancnotelor în circulație în zona euro a urcat de la 1.000 de miliarde de euro în 2016 la 1.600 de miliarde în 2026.
Și la noi? Nu știm cât din numerarul păstrat în România are rolul ăsta, de rezervă pentru ziua în care plățile digitale se opresc. E posibil ca și aici o parte din bani să stea în sertar din același motiv. Doar că, deocamdată, nu putem pune o cifră lângă explicația asta.
Graficul care explică tot
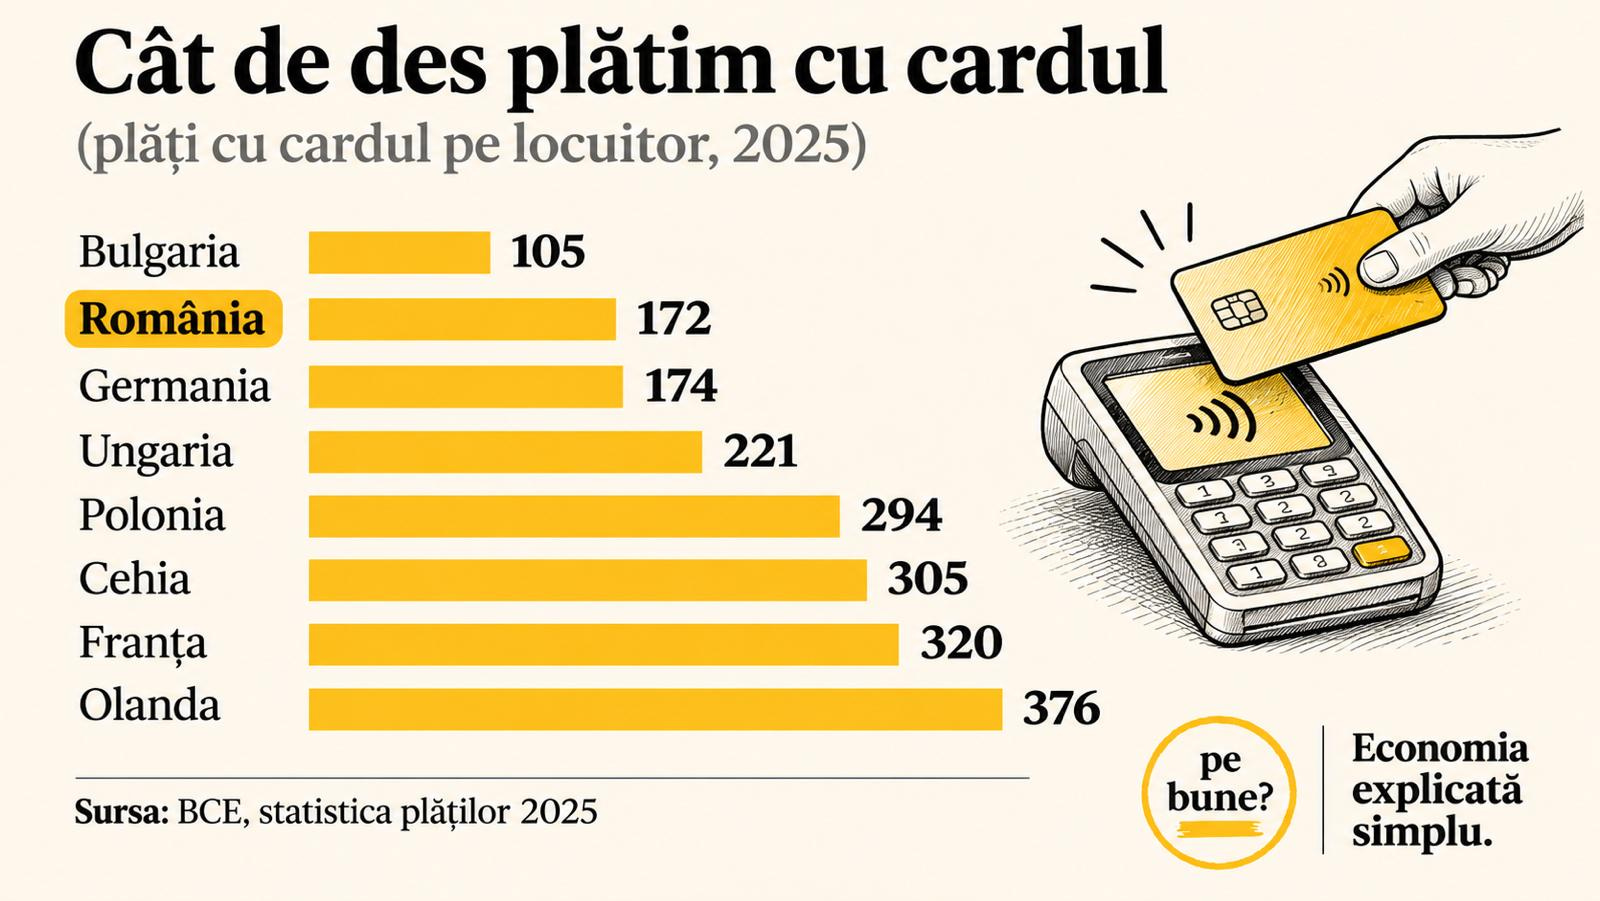
Un român face în medie cam 3,3 plăți cu cardul pe săptămână. Un ungur - peste 4, un polonez aproape 6, iar un olandez mai mult de 7. Dar un german? Cam cât noi.
De ce contează: România a recuperat repede, dar diferența față de țările în care cardul e metoda obișnuită rămâne mare. Germania arată însă că vestul nu înseamnă automat plăți digitale. Fiecare țară cu obiceiurile ei.
Cifra care contează
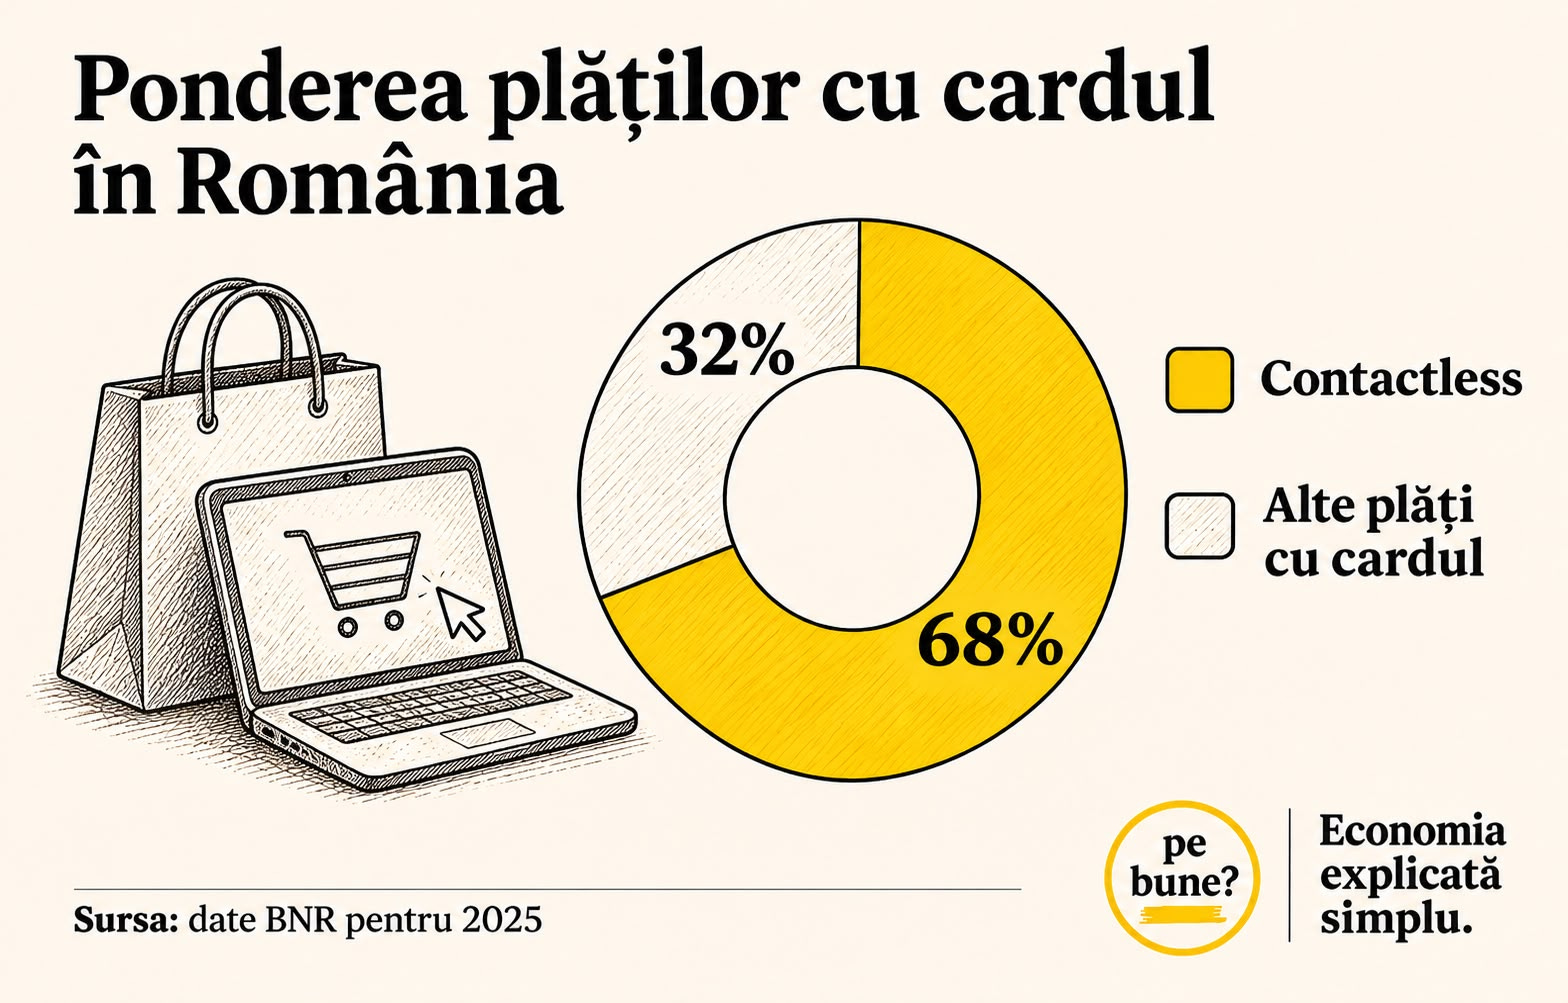
68%
Aproape 7 din 10 plăți cu cardul făcute de români în 2025 au fost contactless. Apropii cardul sau telefonul și gata. A devenit felul obișnuit de a plăti. Restul sunt plăți cu cardul introdus în terminal sau alte plăți digitale.
Ce nu vezi în titluri
Euro digital: o alternativă la Visa și Mastercard
Ai auzit de euro digital? Pentru unii sună a „adio, cash”. Nu e chiar așa. Gândește-te la banii tăi de acum. Ai bancnotele din portofel, care sunt bani ai băncii centrale. Și ai banii din cont, care stau la o bancă. Când plătești cu cardul sau cu telefonul, folosești banii din cont, iar plata trece prin Visa sau Mastercard.
Euro digital ar fi a treia variantă. Bani ai BCE, dar în telefon. Ceva ca numerarul, doar că electronic. Nu e criptomonedă. Nu crește și nu scade ca Bitcoin. Un euro digital valorează mereu un euro.
De ce îl vrea Europa? Ca să nu depindă doar de bănci și de companii private, precum Visa și Mastercard, acum când plătim tot mai mult pe telefon. Oficial, ar veni lângă bancnote și monede, nu în locul lor. Proiectul e însoțit de o propunere care apără și dreptul de a plăti cash.
România nu e în zona euro, deci leul rămâne. Cât de mult vom putea folosi euro digital depinde de regulile finale. Pilotul ar începe în a doua jumătate a lui 2027, iar prima emisiune e sperată pentru 2029.
Și banca centrală a Suediei a cerut pregătirea cadrului legal pentru o posibilă coroană digitală. Lansarea nu este încă decisă. Riscurile geopolitice, atacurile cibernetice și posibilitatea unor plăți fără conexiune la internet sunt printre argumentele discutate.
Cristian Bichi, consilier al guvernatorului BNR, explică într-un articol de opinie miza unei asemenea monede: să avem și în lumea digitală acces la bani emiși de banca centrală, alături de banii din conturile băncilor comerciale.
Trei lucruri care merită atenția ta
După carduri, și actele se mută pe telefon
RO Wallet, portofelul digital de identitate, se lansează pe 14 ianuarie 2027. În loc să cari după tine buletin, permis, diplome, card de sănătate, le poți avea pe toate într-o singură aplicație.
De ce contează: Mai puține copii după acte, însă doar acolo unde aplicația e acceptată. Folosirea ei este opțională.
Mai mult petrol pe piață
Oferta mondială de petrol ar urma să depășească cererea în ultimul trimestru din 2026. Ar fi prima dată de la începutul războiului din Iran, estimează Agenția Internațională a Energiei.
De ce contează: Mai mult petrol pe piață poate împinge prețurile în jos. La pompă, însă, ieftinirea poate întârzia: petrolul trebuie transformat în carburant, iar livrările de motorină rămân sub presiune.
Uniforma rebelilor cu miliarde
Ce au în comun Jensen Huang, Elon Musk, Jeff Bezos și Jack Dorsey? Pe lângă miliarde, o jachetă neagră de piele.
Ce înseamnă asta: Miliardele îți cumpără putere. Jacheta încearcă să adauge și aura rebelului. Ironia, observă FT, este că oamenii care vor să pară împotriva sistemului au ajuns să-l conducă.
Cine câștigă / Cine pierde
Câștigătorul săptămânii: statul român
România a câștigat definitiv litigiul pentru Roșia Montană: cererea de anulare a deciziei favorabile din 2024 a fost respinsă. Statul scapă astfel de pretențiile de aproximativ 6,5 miliarde de dolari. Reclamanții trebuie să suporte și cheltuielile procedurii de anulare, potrivit Ministerului Finanțelor.
De ce contează: Pentru un buget deja strâmtorat, o despăgubire de miliarde ar fi însemnat o povară uriașă. Victoria închide riscul unei facturi greu de plătit.
Pierzătorul săptămânii: industria auto
Criza auto se adâncește. În România, producția a scăzut cu peste 12% în zece luni. În Germania, Mercedes-Benz oprește noile investiții în fabrici și se gândește dacă să închidă unele uzine.
De ce contează: O uzină care produce mai puțin comandă mai puține cabluri, scaune și alte piese. Pentru furnizori, asta poate însemna ture reduse și locuri de muncă în pericol. România simte presiunea din două direcții: scade producția de acasă, iar fabricile europene pentru care lucrăm își reduc și ele cheltuielile.
EconoMitul ediției
„UE ne interzice cash-ul”
Un regulament european împotriva spălării banilor a fost transformat într-o poveste despre sfârșitul numerarului. Ce se schimbă, de fapt?
Din iulie 2027, UE introduce un plafon de 10.000 de euro pentru plățile în numerar către firme și comercianți. Ținta sunt tranzacțiile uriașe, făcute „cu geanta de bani pe masă”. Pentru plățile de la 3.000 de euro în sus, comerciantul va trebui să afle cine este clientul. E o regulă clasică anti-spălare a banilor. Limita nu se aplică plăților făcute între persoane fizice.
Și la noi? Mulți români se revoltă că UE pune plafon la cash. Doar că România are deja plafoane, iar în multe situații sunt mai stricte decât cele europene. La cumpărăturile de la firme, plafonul de cash e de 10.000 de lei pe zi. Între persoanele fizice, limita e de 50.000 de lei pe tranzacție, iar legea nu poate fi ocolită prin plăți fragmentate.
Gândul cu care rămâi
Cash sau card? Mai degrabă, cash și card. Cu cât plățile digitale devin mai prezente în viața noastră, cu atât contează să păstrăm și o variantă care funcționează fără ele. Pentru unii, numerarul e rezerva. Pentru alții, e viața de zi cu zi. Avem nevoie de un sistem în care să încapă amândouă.
Ne reîntâlnim peste o săptămână. Mai multe explicații simple, fără jargon, găsești în seria PE BUNE de pe Instagram, Facebook și TikTok.
